

SIP और म्यूचुअल फंड
SIP कैसे काम करता है, NAV का मतलब क्या है, और फंड की लागत कैसे पढ़ें।
1. म्यूचुअल फंड क्या है?
म्यूचुअल फंड कई निवेशकों का पैसा इकट्ठा करके शेयर, बॉन्ड या दोनों के पोर्टफ़ोलियो में लगाता है। एक पेशेवर फंड मैनेजर फंड के घोषित उद्देश्य के अनुसार निवेश के फ़ैसले लेता है। आप फंड की यूनिट रखते हैं, और हर यूनिट पूरे पोर्टफ़ोलियो का एक हिस्सा दर्शाती है।
- फ़ायदे: थोड़ी रकम से विविधीकरण, पेशेवर प्रबंधन, शुरू करना आसान, और नियमित निवेश का विकल्प।
- सीमाएँ: शुल्क लगते हैं, आप अलग-अलग प्रतिभूतियाँ नहीं चुनते, और फंड की वैल्यू भी गिर सकती है।
- नियमन: भारत में म्यूचुअल फंड SEBI द्वारा नियंत्रित हैं और पंजीकृत वितरकों या सीधे बेचे जाते हैं।
2. SIP कैसे काम करती है
SIP (Systematic Investment Plan) चुनी गई योजना में तय राशि नियमित अंतराल पर, आमतौर पर हर महीने, लगाती है। तय तारीख़ पर राशि बैंक खाते से कटती है और उस दिन के NAV पर यूनिट मिलती हैं। कई योजनाएँ छोटी मासिक राशि भी स्वीकार करती हैं।
- राशि, आवृत्ति (आमतौर पर मासिक), तारीख़ और फंड चुनें।
- बैंक या फंड प्लेटफ़ॉर्म के ज़रिए ऑटो-डेबिट की मंज़ूरी उनकी प्रक्रिया के अनुसार दें।
- अच्छे और बुरे बाज़ार, दोनों में SIP चलने दें। इससे आदत बनती है और रुपी कॉस्ट एवरेजिंग मिलती है।
- SIP रोक, बंद या राशि बदल सकते हैं। रोकने से पहले एग्ज़िट लोड और लॉक-इन देखें।
3. NAV और यूनिट, अंकगणित के साथ
NAV (नेट एसेट वैल्यू) एक यूनिट का मूल्य है। यह हर कार्यदिवस के अंत में फंड की होल्डिंग की बाज़ार वैल्यू में से देनदारियाँ घटाकर, यूनिट की संख्या से भाग देकर तय होता है। आपको मिलने वाली यूनिट = लगाई गई राशि ÷ आवंटन दिन का NAV।
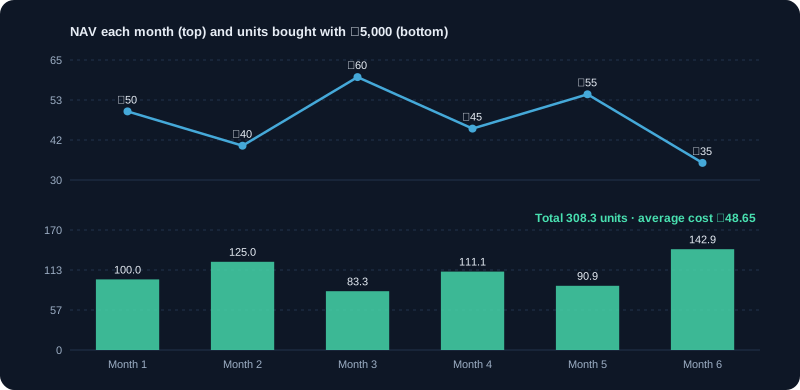
उदाहरण: जब NAV ₹50 है तब ₹5,000 लगाए, तो 100 यूनिट मिलीं। अगले महीने NAV ₹40 है, तो ₹5,000 से 125 यूनिट मिलेंगी। NAV का स्तर अपने आप नहीं बताता कि फंड अच्छा है; रिटर्न और लागत मायने रखते हैं।
4. रुपी कॉस्ट एवरेजिंग, संख्याओं के साथ
चूँकि NAV कम होने पर वही राशि ज़्यादा यूनिट देती है, आपकी प्रति यूनिट औसत लागत आमतौर पर उस अवधि के औसत NAV से कम रहती है। यह एक ऊँची कीमत पर एक बार में पूरी रकम लगाने का असर घटाने का तरीका है। यह मुनाफ़े की गारंटी नहीं देता, और तभी काम करता है जब फंड आगे बढ़े।
उदाहरण: तीन महीने में NAV ₹50, ₹40 और ₹60, हर महीने ₹5,000। यूनिट: 100 + 125 + 83.33 = 308.33। कुल निवेश ₹15,000। औसत लागत = ₹15,000 ÷ 308.33 ≈ ₹48.65, जो सरल औसत NAV ₹50 से कम है।
5. म्यूचुअल फंड के प्रकार
- इक्विटी फंड: मुख्य रूप से शेयरों में। ज़्यादा संभावित रिटर्न और ज़्यादा उतार-चढ़ाव। इसमें लार्ज-कैप, मिड-कैप, स्मॉल-कैप, फ़्लेक्सी-कैप और थीमैटिक फंड आते हैं।
- इंडेक्स फंड और ETF: NIFTY 50 जैसे इंडेक्स की नकल। कम लागत, कोई सक्रिय शेयर चयन नहीं।
- डेट फंड: बॉन्ड और मनी-मार्केट साधनों में। आमतौर पर कम उतार-चढ़ाव, पर ब्याज-दर और क्रेडिट जोखिम रहता है।
- हाइब्रिड फंड: इक्विटी और डेट का मिश्रण, जैसे बैलेंस्ड एडवांटेज फंड।
- ELSS (इक्विटी लिंक्ड सेविंग्स स्कीम): 3 साल के लॉक-इन वाले इक्विटी फंड। कर बचत के लिए चुनने से पहले मौजूदा कर नियम जाँचें।
6. लागत: एक्सपेंस रेशियो, एग्ज़िट लोड और टैक्स
लागत वह घटाती है जो आप रखते हैं। फंड चुनने से पहले इनकी तुलना करें।
- एक्सपेंस रेशियो: फंड द्वारा परिसंपत्तियों के प्रतिशत के रूप में लिया जाने वाला सालाना शुल्क। यह फंड की वैल्यू से कटता है, इसलिए NAV में दिखता है।
- एग्ज़िट लोड: तय अवधि से पहले रिडीम करने पर शुल्क, जैसे एक साल में बेचने पर 1%। योजना दस्तावेज़ में देखें।
- डायरेक्ट और रेगुलर प्लान: दोनों एक ही पोर्टफ़ोलियो में निवेश करते हैं। डायरेक्ट में वितरक कमीशन नहीं होता, इसलिए एक्सपेंस रेशियो कम।
- लाभ पर टैक्स: इक्विटी फंड के लाभ शेयरों की तरह टैक्स होते हैं। डेट फंड के नियम अलग हैं। मौजूदा नियम टैक्स मॉड्यूल में देखें।
उदाहरण: ₹10 लाख पर एक साल के लिए 2% एक्सपेंस रेशियो लगभग ₹20,000 और 0.2% लगभग ₹2,000 खर्च करता है। यह अंतर सालों में बढ़ता है।
7. म्यूचुअल फंड फ़ैक्टशीट
हर योजना हर महीने फ़ैक्टशीट प्रकाशित करती है। निवेश से पहले उसे पढ़ना सीखें।
- निवेश उद्देश्य: फंड क्या करने की कोशिश कर रहा है। वह आपके लक्ष्य से मेल खाना चाहिए।
- पोर्टफ़ोलियो: शीर्ष होल्डिंग और सेक्टर बँटवारा। जाँचें कि वह विवरण से मेल खाता है।
- 1, 3, 5 साल और शुरू से रिटर्न, अपने बेंचमार्क इंडेक्स से तुलना सहित।
- जोखिम मापक जैसे स्टैंडर्ड डेविएशन या सबसे बड़ी गिरावट (ड्रॉडाउन)।
- फंड मैनेजर का नाम और अनुभव, और एक्सपेंस रेशियो।
8. फंड चुनने की सरल प्रक्रिया
- फंड श्रेणी को अपने लक्ष्य और समय-सीमा से मिलाएँ।
- केवल सबसे अच्छे साल नहीं, लंबी अवधि के रिकॉर्ड को बेंचमार्क से मिलाकर देखें।
- रणनीति में मिलते-जुलते दो फंड हों तो कम लागत वाला चुनें।
- एक जैसी होल्डिंग वाले कई फंड न रखें। ओवरलैप जाँचें।
- फंड की संख्या कम रखें। शुरुआत के लिए तीन से पाँच अच्छी तरह चुनी योजनाएँ अक्सर काफ़ी हैं।
9. रोकना, रुकना और रिडीम करना
SIP कभी भी बदल या रोक सकते हैं, पर रिडीम करने से पहले एग्ज़िट लोड और टैक्स जाँचें। गिरावट में रोकने से घाटा पक्का होता है और सस्ती यूनिट मिलना बंद होता है। अगर फंड अब आपके लक्ष्य से मेल नहीं खाता या उसका उद्देश्य बदल गया है, तो बदलना समझदारी हो सकती है, पर टैक्स असर पहले तय करें।
10. आम SIP गलतियाँ
- बाज़ार गिरने पर SIP रोक देना, जबकि अगली यूनिट सबसे सस्ती होती हैं।
- एक जैसी योजनाओं में बहुत सारी SIP शुरू करना।
- फंड को केवल उसके NAV या एक साल के रिटर्न से परखना।
- इक्विटी SIP से निश्चित रिटर्न की उम्मीद करना।
- एक्सपेंस रेशियो और एग्ज़िट लोड को अनदेखा करना।
चार्ट और चित्र
कार्य उदाहरण
रुपी कॉस्ट एवरेजिंग का असर
आप हर महीने ₹5,000 लगाते हैं। NAV 50, 40, 60 रहता है। ख़रीदी गई यूनिट: 100, 125, 83.33। कुल 308.33 यूनिट ₹15,000 में, यानी औसत लागत ₹15,000 ÷ 308.33 ≈ ₹48.65, जो सरल औसत NAV ₹50 से कम है।
SIP की अनुमानित वैल्यू
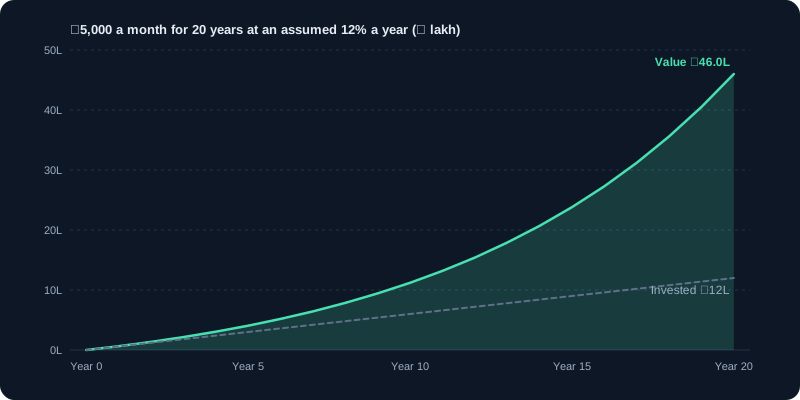
₹5,000 हर महीने, 10 साल, मान लिए गए 12% सालाना पर: लगभग ₹11.2 लाख, जबकि लगाई रकम ₹6 लाख है। बढ़त (लगभग ₹5.2 लाख) केवल अनुमान है, क्योंकि बाज़ार का रिटर्न बदलता रहता है।
वास्तविक परिस्थितियाँ
छठे महीने बाज़ार 25% गिरे
SIP जारी रखने से कम कीमत पर ज़्यादा यूनिट मिलती हैं, इसलिए औसत लागत घटती है। SIP बंद करने से घाटा पक्का हो जाता है और रिकवरी छूट जाती है। SIP रोकना तभी समझदारी है जब आपकी आय या लक्ष्य बदल गए हों।
इक्विटी या डेट SIP चुनना
15 साल के लक्ष्य, जैसे रिटायरमेंट, के लिए इक्विटी फंड उपयुक्त हैं, भले ही उनमें उतार-चढ़ाव ज़्यादा हो। 2 साल के लक्ष्य, जैसे गाड़ी की डाउन पेमेंट, के लिए डेट फंड उपयुक्त हैं, क्योंकि उनकी वैल्यू स्थिर रहती है।
उपयोग के मामले
- बच्चे की शिक्षा के लिए मासिक SIP, जो बच्चे के जन्म के समय शुरू हो।
- निवेश की आदत बनाना, क्योंकि पैसा खर्च होने से पहले ही खाते से चला जाता है।
- स्टेप-अप SIP: आय बढ़ने के साथ हर साल मासिक राशि बढ़ाना।
मुख्य बातें
- SIP निवेश का एक तरीका है; यह मुनाफ़े की गारंटी नहीं देता।
- NAV प्रति यूनिट कीमत है, फंड कितना अच्छा है यह उससे तय नहीं होता। रिटर्न और लागत की तुलना करें।
- कम एक्सपेंस रेशियो का मतलब है कि रिटर्न का ज़्यादा हिस्सा आपके पास रहता है।
- फंड का प्रकार अपनी समय-सीमा से मिलाएँ।
मुख्य शब्द, समझाए गए
- SIP
- Systematic Investment Plan: किसी फंड में नियमित अंतराल पर तय राशि निवेश करना।
- म्यूचुअल फंड
- पेशेवर द्वारा प्रबंधित एक संयुक्त निवेश, जो कई सिक्योरिटीज़ रखता है।
- NAV (शुद्ध परिसंपत्ति मूल्य)
- म्यूचुअल फंड की एक यूनिट का मूल्य, जो बाज़ार बंद होने के बाद रोज़ एक बार तय होता है।
- एक्सपेंस रेशियो
- फंड द्वारा लिया जाने वाला सालाना शुल्क, परिसंपत्तियों के प्रतिशत के रूप में।
- इंडेक्स फंड
- NIFTY 50 जैसे इंडेक्स की नकल करने वाला फंड, आमतौर पर कम लागत के साथ।
- ELSS
- इक्विटी लिंक्ड सेविंग्स स्कीम: लॉक-इन अवधि वाला इक्विटी म्यूचुअल फंड, भारतीय टैक्स कानून के तहत कर लाभ के साथ। मौजूदा नियम जाँचें।
- रुपी कॉस्ट एवरेजिंग
- नियमित रूप से तय राशि निवेश करना, ताकि कीमत कम होने पर ज़्यादा और ज़्यादा होने पर कम यूनिट मिलें। यह मुनाफ़े की गारंटी नहीं।
सीखने वालों के सामान्य प्रश्न
क्या मैं SIP कभी भी रोक या बदल सकता हूँ?
आमतौर पर हाँ। आप फंड प्लेटफ़ॉर्म या ब्रोकर के ज़रिए SIP रोक, बंद या राशि बदल सकते हैं। ELSS जैसी योजनाओं के लॉक-इन नियम अलग से जाँचें।
क्या SIP रिटर्न की गारंटी देता है?
नहीं। SIP निवेश का एक तरीका है। फंड की वैल्यू ऊपर-नीचे हो सकती है और रिटर्न गारंटीड नहीं है।
डायरेक्ट और रेगुलर प्लान में क्या फ़र्क है?
दोनों एक ही पोर्टफ़ोलियो में निवेश करते हैं। डायरेक्ट प्लान में वितरक का कमीशन नहीं होता, इसलिए एक्सपेंस रेशियो कम होता है और ज़्यादा रिटर्न आपके पास रहता है।
केवल शैक्षिक सामग्री, निवेश सलाह नहीं। बाज़ार में जोखिम होता है, जिसमें पूँजी खोने का जोखिम भी शामिल है। उदाहरण सरल किए गए हैं और इनमें शुल्क, टैक्स या स्लिपेज शामिल नहीं हो सकते।