

फंडामेंटल एनालिसिस
वित्तीय विवरण, प्रमुख अनुपात और गुणवत्ता जाँच से किसी कारोबार का मूल्यांकन करें।
1. फंडामेंटल एनालिसिस क्या है
फंडामेंटल एनालिसिस यह पूछता है कि कारोबार अपनी कीमत के लायक है या नहीं। यह कंपनी की बिक्री, मुनाफ़ा, कर्ज़, नकदी, प्रबंधन और उद्योग देखता है। लक्ष्य है यह अनुमान लगाना कि कारोबार की वैल्यू क्या है और उसकी तुलना शेयर कीमत से करना। दोनों के बीच का अंतर वह सुरक्षा मार्जिन है जिसे वैल्यू निवेशक खोजते हैं।
2. जानकारी कहाँ मिलेगी
- सालाना रिपोर्ट: पूरी तस्वीर, जिसमें प्रबंधन की चर्चा, जोखिम और ऑडिटेड वित्तीय विवरण।
- तिमाही नतीजे: ताज़ा मुनाफ़ा, बिक्री और कभी-कभी कैश फ़्लो। NSE और BSE की वेबसाइट पर दाखिल।
- निवेशक प्रस्तुति और अर्निंग कॉल: संख्याओं की प्रबंधन द्वारा व्याख्या।
- शेयरहोल्डिंग पैटर्न: प्रमोटर, संस्थागत और सार्वजनिक होल्डिंग, हर तिमाही दाखिल।
- कॉर्पोरेट घोषणाएँ: डिविडेंड, बोनस इश्यू, बोर्ड के फ़ैसले और महत्वपूर्ण घटनाएँ।
3. तीन वित्तीय विवरण
कंपनी की कहानी तीन विवरणों में होती है, जिन्हें एक साथ पढ़ना होता है।
- प्रॉफ़िट और लॉस स्टेटमेंट: एक अवधि की आय, खर्च और मुनाफ़ा। दिखाता है कि कारोबार पैसा कमाता है या नहीं।
- बैलेंस शीट: एक तारीख़ पर संपत्ति, देनदारी और इक्विटी। दिखाता है कंपनी का क्या है और क्या बकाया।
- कैश फ़्लो स्टेटमेंट: संचालन, निवेश और वित्तपोषण से नकद। दिखाता है कि मुनाफ़ा असली नकद बनता है या नहीं।
कंपनी मुनाफ़ा दिखाकर भी नकदी ख़त्म होने की स्थिति में हो सकती है। कई सालों में देखें कि संचालन कैश फ़्लो शुद्ध मुनाफ़े के आसपास है या नहीं।
4. सूत्र और उदाहरण के साथ मुख्य अनुपात
- EPS (प्रति शेयर आय) = शुद्ध मुनाफ़ा ÷ शेयरों की संख्या। उदाहरण: ₹300 करोड़ मुनाफ़ा ÷ 10 करोड़ शेयर = ₹30 EPS।
- P/E अनुपात = शेयर कीमत ÷ EPS। उदाहरण: ₹450 ÷ ₹30 = कमाई का 15 गुना।
- ROE (इक्विटी पर रिटर्न) = शुद्ध मुनाफ़ा ÷ शेयरधारक इक्विटी। उदाहरण: ₹500 करोड़ ÷ ₹2,500 करोड़ = 20%।
- डेट-टू-इक्विटी = कुल कर्ज़ ÷ शेयरधारक इक्विटी। उदाहरण: ₹1,000 करोड़ ÷ ₹2,500 करोड़ = 0.4।
- डिविडेंड यील्ड = प्रति शेयर डिविडेंड ÷ शेयर कीमत। उदाहरण: ₹10 ÷ ₹450 ≈ 2.2%।
- ऑपरेटिंग मार्जिन = ऑपरेटिंग मुनाफ़ा ÷ राजस्व। दिखाता है कि हर रुपये की बिक्री से चालू खर्च के बाद कितना बचता है।
5. ग्रोथ: क्या कंपनी बड़ी और बेहतर हो रही है?
अच्छा कारोबार समय के साथ बिक्री और मुनाफ़ा बढ़ाता है, और बिना ज़्यादा कर्ज़ के। एक तिमाही नहीं, 5 से 10 साल का डेटा देखें। जाँचें कि राजस्व वृद्धि के साथ मार्जिन स्थिर या बेहतर है या नहीं, और कंपनी बढ़ते हुए भी पूँजी पर रिटर्न ऊँचा रहता है या नहीं।
6. गुणवत्ता: संख्याओं के पीछे का कारोबार
अनुपात सब कुछ नहीं बता सकते। गुणवत्ता के सवाल: क्या कंपनी के पास टिकाऊ बढ़त है, जैसे ब्रांड, लागत की स्थिति, नेटवर्क या नियामक लाइसेंस? क्या प्रबंधन ईमानदार और सक्षम है, और पूँजी का अच्छा उपयोग करने का रिकॉर्ड है? क्या संबंधित-पक्ष लेनदेन या लेखांकन बदलाव चिंता की बात हैं? क्या कारोबार आसानी से समझ आता है?
7. मूल्यांकन: यह कितने की है?
मूल्यांकन अनुमान लगाता है कि कारोबार की प्रति शेयर वैल्यू क्या है, जैसे P/E की साथी कंपनियों से तुलना, प्राइस-टू-बुक, या भविष्य के कैश फ़्लो को आज की वैल्यू पर लाना। कोई एक तरीका सही उत्तर नहीं देता। दो-तीन तरीके इस्तेमाल करके एक रेंज लें, और तभी ख़रीदें जब कीमत आपके अनुमान से आराम से नीचे हो।
- सापेक्ष मूल्यांकन: P/E, प्राइस-टू-बुक और EV/EBITDA की समान कंपनियों से तुलना।
- पूर्ण मूल्यांकन (डिस्काउंटेड कैश फ़्लो): भविष्य के कैश फ़्लो का अनुमान और उसका वर्तमान मूल्य। धारणाओं पर बहुत निर्भर।
- सस्ता दिखने वाला शेयर वैल्यू ट्रैप हो सकता है यदि कमाई गिर रही हो। ऊँची कीमत वाला शेयर भी अच्छा हो सकता है यदि ग्रोथ मज़बूत और टिकाऊ हो।
8. एक काम किया हुआ उदाहरण
कंपनी X: कीमत ₹450, EPS ₹30 (P/E 15), ROE 20%, डेट-टू-इक्विटी 0.4, बिक्री पाँच साल से 15% सालाना बढ़ रही है, ऑपरेटिंग मार्जिन 18% स्थिर। साथी कंपनियों का औसत P/E 20 है। इन आँकड़ों पर X उचित लगती है: मज़बूत रिटर्न, कम कर्ज़ और साथियों से कम P/E। फ़ैसले से पहले सालाना रिपोर्ट में एक-बार के मुनाफ़े, कैश फ़्लो की गुणवत्ता और प्रबंधन के बताए जोखिम जाँचें। यह उदाहरण है, सिफ़ारिश नहीं।
9. हर बार जाँचे जाने वाले लाल झंडे
- मुनाफ़ा बढ़ता रहे पर संचालन कैश फ़्लो कई सालों से गिरे।
- रिसीवेबल्स बिक्री से कहीं तेज़ बढ़ें।
- बार-बार ऑडिटर या लेखांकन नीतियाँ बदलें।
- प्रमोटर के शेयर बड़ी मात्रा में गिरवी (प्लेज़) हों।
- एक ग्राहक, एक उत्पाद या एक सरकारी अनुबंध पर भारी निर्भरता।
- प्रबंधन बार-बार लक्ष्य या स्पष्टीकरण बदले।
10. अपनी प्रक्रिया बनाना
एक पन्ने की चेकलिस्ट लिखें: कारोबार मॉडल, ग्रोथ, मार्जिन, रिटर्न, कर्ज़, कैश फ़्लो, प्रबंधन, मूल्यांकन और जोखिम। किसी राय को पढ़ने से पहले सालाना रिपोर्ट से भरें। नतीजे आने पर होल्डिंग की समीक्षा करें, हर दिन नहीं। आपका काम कारोबार को इतना समझना है कि आप बता सकें कि आपने उसे क्यों रखा है, और किस बात पर बेचेंगे।
चार्ट और चित्र
कार्य उदाहरण
P/E और कमाई की वृद्धि
शेयर ₹300 पर है और EPS ₹15 है, तो P/E = 20। अगर EPS 20% बढ़कर ₹18 हो जाए और कीमत ₹300 ही रहे, तो P/E घटकर 16.7 हो जाता है। एक ही कीमत पर ज़्यादा कमाई शेयर को सस्ता दिखा सकती है।
इक्विटी पर रिटर्न
शुद्ध मुनाफ़ा ₹500 करोड़ और शेयरधारक इक्विटी ₹2,500 करोड़ से ROE = 500 ÷ 2,500 = 20%। उसी इक्विटी पर ₹1,000 करोड़ का कर्ज़ हो, तो डेट-टू-इक्विटी = 1,000 ÷ 2,500 = 0.4।
वास्तविक परिस्थितियाँ
मुनाफ़ा बढ़ा, पर कैश फ़्लो नेगेटिव
कंपनी ज़्यादा मुनाफ़ा दिखाती है, पर ऑपरेटिंग कैश फ़्लो नेगेटिव है और रिसीवेबल्स बिक्री से तेज़ बढ़ रहे हैं। इसका मतलब हो सकता है कि ग्राहक भुगतान नहीं कर रहे। ऐसा मुनाफ़ा जो कभी नकद नहीं बनता, चेतावनी है।
घटते उद्योग का सस्ता शेयर
एक शेयर का P/E 6 है, जो अपने साथियों से काफ़ी कम है। उसके उद्योग की माँग घट रही है और कमाई हर साल गिर रही है। यहाँ कम P/E सौदा नहीं, बल्कि वैल्यू ट्रैप हो सकता है।
उपयोग के मामले
- पाँच साल तक लगातार ऊँचे ROE वाली कंपनियों को स्क्रीन करना।
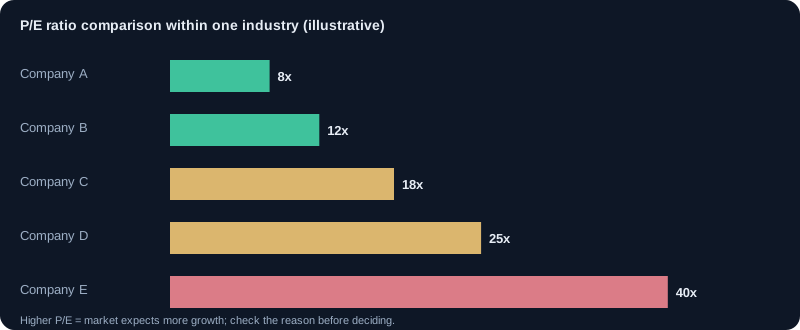
- एक ही उद्योग की दो कंपनियों की P/E, मार्जिन और कर्ज़ के स्तर से तुलना।
- नतीजों से पहले सालाना रिपोर्ट पढ़कर प्रबंधन की योजनाएँ और जोखिम समझना।
मुख्य बातें
- तीनों विवरण साथ पढ़ें; अकेला विवरण गुमराह कर सकता है।
- P/E तभी अर्थपूर्ण है जब उसे ग्रोथ, जोखिम और साथी कंपनियों के साथ देखा जाए।
- देखें कि मुनाफ़ा कैश फ़्लो में बदल रहा है या नहीं।
- अनुपात शोध की शुरुआत हैं; निष्कर्ष कारोबार की गुणवत्ता और प्रबंधन तय करते हैं।
मुख्य शब्द, समझाए गए
- EPS (प्रति शेयर आय)
- शुद्ध मुनाफ़े को बकाया शेयरों की संख्या से भाग देने पर प्राप्त राशि।
- P/E अनुपात
- शेयर कीमत को EPS से भाग देने पर प्राप्त अनुपात। यह दिखाता है कि निवेशक कमाई के हर रुपये के लिए कितना दे रहे हैं।
- बुक वैल्यू
- शेयरधारक इक्विटी को शेयरों की संख्या से भाग देने पर प्रति शेयर लेखांकन मूल्य।
- ROE (इक्विटी पर रिटर्न)
- शुद्ध मुनाफ़े को शेयरधारक इक्विटी से भाग देने पर प्राप्त अनुपात। यह दिखाता है कि कंपनी शेयरधारकों के पैसे का कितना अच्छा उपयोग करती है।
- डेट-टू-इक्विटी
- कुल कर्ज़ को शेयरधारक इक्विटी से भाग देने पर प्राप्त अनुपात। ज़्यादा मान का मतलब ज़्यादा उधारी।
- डिविडेंड यील्ड
- प्रति शेयर सालाना डिविडेंड को शेयर कीमत से भाग देने पर प्रतिशत।
- राजस्व (बिक्री)
- कोई भी खर्च घटाने से पहले सामान या सेवाएँ बेचकर कुल आय।
- शुद्ध मुनाफ़ा
- सभी खर्च, ब्याज और टैक्स चुकाने के बाद राजस्व में जो बचता है।
- बैलेंस शीट
- किसी एक समय पर संपत्ति, देनदारी और इक्विटी का विवरण।
- कैश फ़्लो स्टेटमेंट
- संचालन, निवेश और वित्तपोषण से वास्तव में आने और जाने वाले नकद का विवरण।
- वार्षिक रिपोर्ट
- कंपनी का सालाना दस्तावेज़, जिसमें वित्तीय विवरण, प्रबंधन की चर्चा और जोखिम होते हैं।
- मार्केट कैप
- शेयर कीमत को बकाया शेयरों की संख्या से गुणा करने पर मिलने वाली कंपनी की कुल वैल्यू। कंपनियाँ लार्ज, मिड या स्मॉल कैप में बाँटी जाती हैं।
सीखने वालों के सामान्य प्रश्न
क्या ऊँचा P/E हमेशा बुरा होता है?
नहीं। ऊँचा P/E मज़बूत अपेक्षित ग्रोथ दर्शा सकता है। P/E की तुलना उसी उद्योग की कंपनियों और कंपनी के अपने इतिहास से करें, और जाँचें कि ग्रोथ असली है या नहीं।
कंपनी के वित्तीय विवरण कहाँ मिलते हैं?
कंपनी की सालाना रिपोर्ट और तिमाही नतीजों में, जो एक्सचेंज पर दाखिल होते हैं। ये NSE और BSE की वेबसाइट पर सार्वजनिक होते हैं।
जिस कंपनी में मेरा निवेश है, उसकी समीक्षा कितनी बार करनी चाहिए?
जब नए नतीजे या सालाना रिपोर्ट आएँ, और जब कारोबार में कुछ बदले तब समीक्षा करें। रोज़ की कीमत की चाल कारोबार दोबारा जाँचने का कारण नहीं है।
केवल शैक्षिक सामग्री, निवेश सलाह नहीं। बाज़ार में जोखिम होता है, जिसमें पूँजी खोने का जोखिम भी शामिल है। उदाहरण सरल किए गए हैं और इनमें शुल्क, टैक्स या स्लिपेज शामिल नहीं हो सकते।