

फ्यूचर्स और ऑप्शंस (F&O)
फ्यूचर्स, कॉल और पुट ऑप्शंस, स्ट्राइक, एक्सपायरी, मार्जिन और पेऑफ़ को उनके जोखिमों के साथ समझें।
पहले यह पढ़ें: SEBI के आँकड़े क्या कहते हैं
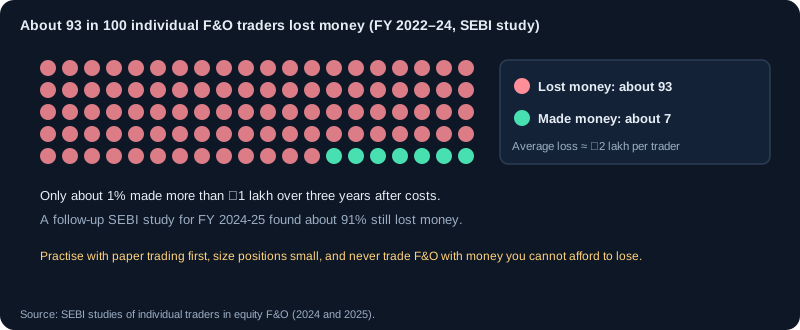
SEBI ने इक्विटी फ्यूचर्स और ऑप्शंस के व्यक्तिगत ट्रेडरों का अध्ययन किया। FY 2021-22 से FY 2023-24 के बीच एक करोड़ से अधिक व्यक्तिगत F&O ट्रेडरों में से लगभग 93% को नुकसान हुआ, लेन-देन लागत सहित प्रति ट्रेडर औसतन लगभग ₹2 लाख। FY 2024-25 के अगले अध्ययन में भी लगभग 91% व्यक्तिगत ट्रेडरों को नुकसान हुआ।
- उन तीन सालों में लागत के बाद केवल लगभग 1% व्यक्तिगत ट्रेडरों ने ₹1 लाख से अधिक लाभ कमाया।
- जो ज़्यादा बार ट्रेड करते थे उन्हें औसतन ज़्यादा नुकसान हुआ; ब्रोकरेज, टैक्स और स्लिपेज ही बड़ा हिस्सा ले लेते हैं।
- ऑप्शन ख़रीदना प्रति ट्रेड सस्ता लगता है, पर ज़्यादातर कम अवधि के ऑप्शन बेकार होकर एक्सपायर होते हैं।
F&O को एक उन्नत कौशल मानें। पहले पेपर-ट्रेडिंग सिम्युलेटर पर अभ्यास करें, पोज़िशन छोटी रखें, और केवल उतना पैसा जोखिम में डालें जितना खो सकते हैं।
1. डेरिवेटिव्स क्या हैं
डेरिवेटिव एक ऐसा अनुबंध है जिसका मूल्य किसी अंतर्निहित एसेट, जैसे शेयर या इंडेक्स, पर निर्भर करता है। भारत में फ्यूचर्स और ऑप्शन सबसे आम हैं। ये एसेट के मालिक हुए बिना कीमत पर दाँव लगाने देते हैं, और इनमें लीवरेज होता है। इससे ये हेजिंग और सट्टे दोनों के शक्तिशाली उपकरण हैं, और उन लोगों के बड़े नुकसान का आम कारण भी जो इन्हें नहीं समझते।
2. फ्यूचर्स: ख़रीदने या बेचने की बाध्यता
फ्यूचर्स कॉन्ट्रैक्ट भविष्य की तारीख़ पर तय कीमत पर कोई एसेट ख़रीदने या बेचने का समझौता है। ख़रीदार और विक्रेता दोनों बाध्य हैं। व्यवहार में भारत में ज़्यादातर इंडेक्स और शेयर फ्यूचर्स नकद में सेटल होते हैं, यानी तय कीमत और सेटलमेंट कीमत का अंतर पैसे में चुकाया जाता है।
उदाहरण: आप एक इंडेक्स फ्यूचर 24,000 पर ख़रीदते हैं, उदाहरण के लिए लॉट साइज़ 50। एक्सपोज़र = 50 × 24,000 = ₹12,00,000। इंडेक्स 200 अंक चढ़ा तो लाभ = 200 × 50 = ₹10,000। 200 अंक गिरा तो नुकसान = ₹10,000, खर्च से पहले। जमा मार्जिन एक्सपोज़र का केवल एक हिस्सा है।
3. ऑप्शन: ख़रीदार के लिए अधिकार, विक्रेता के लिए दायित्व
ऑप्शन ख़रीदार को स्ट्राइक कीमत पर ख़रीदने (कॉल) या बेचने (पुट) का अधिकार देता है, दायित्व नहीं, एक्सपायरी तक या उससे पहले। विक्रेता (राइटर) प्रीमियम पाता है और ख़रीदार के इस्तेमाल करने पर दायित्व लेता है।
- कॉल ऑप्शन: स्ट्राइक पर ख़रीदने का अधिकार। ख़रीदार को लाभ तब जब कीमत स्ट्राइक और प्रीमियम के जोड़ से ऊपर जाए।
- पुट ऑप्शन: स्ट्राइक पर बेचने का अधिकार। ख़रीदार को लाभ तब जब कीमत स्ट्राइक घटा प्रीमियम से नीचे जाए।
- प्रीमियम: ख़रीदार विक्रेता को जो कीमत देता है। यही ख़रीदार का अधिकतम नुकसान है।
- विक्रेता: प्रीमियम पाता है। हेज न हो तो नुकसान बड़ा या असीमित हो सकता है।
4. ज़रूरी शब्द जो आपको जानने चाहिए
- स्ट्राइक प्राइस: वह कीमत जिस पर ऑप्शन इस्तेमाल हो सकता है।
- एक्सपायरी: वह तारीख़ जिस पर कॉन्ट्रैक्ट समाप्त होता है। भारत में इंडेक्स ऑप्शन की साप्ताहिक और मासिक एक्सपायरी होती हैं; मौजूदा शेड्यूल जाँचें।
- लॉट साइज़: एक कॉन्ट्रैक्ट में इकाइयों की तय संख्या। ट्रेड पूरे लॉट में होता है।
- इन द मनी (ITM): कॉल में कीमत स्ट्राइक से ऊपर, पुट में कीमत स्ट्राइक से नीचे। इसका आंतरिक मूल्य है।
- एट द मनी (ATM): स्ट्राइक मौजूदा कीमत के पास। मुख्य रूप से समय मूल्य।
- आउट ऑफ़ द मनी (OTM): कॉल में कीमत स्ट्राइक से नीचे, पुट में कीमत स्ट्राइक से ऊपर। केवल समय मूल्य।
- आंतरिक मूल्य और समय मूल्य: प्रीमियम = आंतरिक + समय मूल्य। एक्सपायरी नज़दीक आने पर समय मूल्य घटता है।
5. एक्सपायरी पर पेऑफ़: गणित
एक्सपायरी पर ऑप्शन की वैल्यू केवल उसका आंतरिक मूल्य है। कॉल के लिए: max(कीमत − स्ट्राइक, 0)। पुट के लिए: max(स्ट्राइक − कीमत, 0)। लाभ = वह वैल्यू घटा चुकाया गया प्रीमियम।
उदाहरण: 24,000 कॉल ₹150 प्रीमियम पर ख़रीदी, लॉट 50। अधिकतम नुकसान = 150 × 50 = ₹7,500। एक्सपायरी पर इंडेक्स 24,300: आंतरिक मूल्य 300, लाभ = (300 − 150) × 50 = ₹7,500। एक्सपायरी पर इंडेक्स 23,900: ऑप्शन बेकार, नुकसान ₹7,500।
6. मार्जिन और विक्रेता का जोखिम
ऑप्शन बेचने के लिए मार्जिन चाहिए, क्योंकि विक्रेता बहुत कुछ खो सकता है। मार्जिन की ज़रूरत अस्थिरता और कॉन्ट्रैक्ट की कीमत के साथ बदलती है, और अस्थिर बाज़ार में अचानक बढ़ सकती है। अगर पोज़िशन विपरीत जाए और मार्जिन कम पड़े, तो ब्रेकर नुकसान पर उसे बंद कर सकता है। ऑर्डर देने से पहले मार्जिन जानें।
- ख़रीदार: प्रीमियम पूरा चुकाता है। प्रीमियम से आगे कोई मार्जिन कॉल नहीं।
- विक्रेता: मार्जिन बनाए रखना होता है। पोज़िशन के विपरीत बड़ी चाल मार्जिन कॉल ला सकती है।
- फ्यूचर्स: मार्जिन एक जमा है। पोज़िशन का मूल्य हर दिन बाज़ार भाव से तय होता है।
7. हेजिंग: एक व्यावहारिक उपयोग
ऑप्शन अक्सर मौजूदा पोर्टफ़ोलियो की रक्षा के लिए इस्तेमाल होते हैं। उदाहरण: आपके पास ₹5,00,000 के शेयर हैं और गिरावट का डर है। अपने होल्डिंग के साथ चलने वाले इंडेक्स पर पुट ख़रीदने से बाज़ार गिरने पर नुकसान सीमित होता है, प्रीमियम की कीमत पर। हेज पूर्ण नहीं है, और गिरावट न हो तब भी प्रीमियम एक खर्च है।
8. शुरुआती समझ सकें ऐसी रणनीतियाँ
- लॉन्ग कॉल या लॉन्ग पुट: दिशा पर दाँव, सीमित नुकसान (प्रीमियम)।
- कवर्ड कॉल: आपके पास शेयर हैं और उन पर कॉल बेचते हैं। प्रीमियम मिलता है, पर स्ट्राइक से ऊपर का लाभ छूटता है।
- प्रोटेक्टिव पुट: शेयर हैं और पुट ख़रीदा। पुट स्ट्राइक से नीचे नुकसान सीमित।
- बुल कॉल स्प्रेड: एक कॉल ख़रीदें और ऊँची स्ट्राइक की कॉल बेचें। लाभ और नुकसान दोनों सीमित।
9. एक्सपायरी के जोखिम: अंत के पास क्या होता है
एक्सपायरी के पास ऑप्शन समय मूल्य तेज़ी से खोते हैं। एक छोटी चाल कुछ घंटों में पोज़िशन को लाभ से नुकसान में बदल सकती है। विक्रेता को बड़ी चाल का जोखिम रहता है, और ख़रीदार पूरा प्रीमियम खो सकता है। एक्सपायरी से पहले अपने ब्रोकर से फ़िज़िकल या कैश सेटलमेंट, एक्सरसाइज़ और असाइनमेंट के नियम जाँचें।
10. डेरिवेटिव्स पर टैक्स
फ्यूचर्स और ऑप्शन ट्रेडिंग से आय टैक्स के लिए आमतौर पर नॉन-स्पेक्युलेटिव बिज़नेस इनकम मानी जाती है। इसके लिए ट्रेड लॉग, लाभ-हानि स्टेटमेंट और कुछ टर्नओवर सीमा से ऊपर टैक्स ऑडिट की ज़रूरत हो सकती है। नुकसान नियमों के अंदर आगे ले जाए जा सकते हैं। नियम बदलते हैं, इसलिए मौजूदा स्थिति किसी टैक्स पेशेवर से जाँचें। सार के लिए टैक्स बेसिक्स मॉड्यूल देखें।
11. हर डेरिवेटिव ट्रेड के लिए निर्णय ढाँचा
- मेरा नज़रिया क्या है, और कौन सी घटना उसे ग़लत साबित करेगी?
- रुपये में अधिकतम नुकसान कितना है, और क्या वह मेरी जोखिम सीमा में है?
- लॉट साइज़, प्रीमियम या मार्जिन, और कुल लागत क्या है?
- कॉन्ट्रैक्ट कब एक्सपायर होता है, और एक्सपायरी के पास क्या होता है?
- क्या कम जोखिम के साथ वही नज़रिया व्यक्त करने का सरल तरीका है?
12. आम डेरिवेटिव्स गलतियाँ
- सस्ते आउट-ऑफ़-द-मनी ऑप्शन को लॉटरी टिकट की तरह ख़रीदना।
- मार्जिन या असीमित जोखिम समझे बिना ऑप्शन बेचना।
- लीवरेज को मुफ़्त पैसे की तरह इस्तेमाल करना।
- सेटलमेंट नियम जाने बिना एक्सपायरी तक होल्ड करना।
- इम्प्लाइड वोलैटिलिटी को अनदेखा करना, जिससे नज़रिया सही होने पर भी ऑप्शन महँगा हो सकता है।
13. F&O रणनीतियाँ: ख़रीद और बिक्री के नियम
ऑप्शन और फ्यूचर्स की रणनीति तीन सवालों से चुनी जाती है: कीमत किस दिशा में जाने की उम्मीद है, चाल कितनी बड़ी हो सकती है, और ऑप्शन कितने महँगे हैं (इम्प्लाइड वोलैटिलिटी)। नीचे की तालिका नज़रिए को रणनीति से जोड़ती है। कोई ऑर्डर देने से पहले जोखिम सीमित करें, और मार्जिन व लॉट साइज़ जाँचें।
2024–25 में बदले F&O नियम
- इंडेक्स डेरिवेटिव का न्यूनतम कॉन्ट्रैक्ट साइज़ समीक्षा के समय ₹15 लाख हुआ, इसलिए लॉट साइज़ बढ़े। लॉट साइज़ की समीक्षा साल में दो बार होती है; हमेशा एक्सचेंज की वेबसाइट पर मौजूदा साइज़ देखें।
- हर एक्सचेंज केवल एक बेंचमार्क इंडेक्स पर साप्ताहिक एक्सपायरी दे सकता है (NSE पर NIFTY 50, BSE पर SENSEX)।
- ऑप्शन ख़रीदारों को पूरा प्रीमियम पहले देना होता है, और इंट्राडे पोज़िशन लिमिट पर नज़र रखी जाती है।
- एक्सपायरी के दिन शॉर्ट ऑप्शन पर 2% अतिरिक्त मार्जिन लगता है, और कैलेंडर-स्प्रेड मार्जिन का लाभ हटता है।
- अक्टूबर 2024 से STT बढ़ा: बेचे गए ऑप्शन पर प्रीमियम का 0.1% और बेचे गए फ्यूचर्स पर 0.02%।
- सितंबर 2025 में एक्सपायरी के दिन बदले: NSE इंडेक्स डेरिवेटिव अब मंगलवार को और BSE के गुरुवार को एक्सपायर होते हैं। हर एक्सचेंज का मौजूदा कैलेंडर देखें।
रणनीति चुनना: नज़रिया और अस्थिरता
- मज़बूत तेज़ी, ऑप्शन सस्ते (कम IV): कॉल या बुल कॉल स्प्रेड ख़रीदें।
- मज़बूत मंदी, ऑप्शन सस्ते: पुट या बियर पुट स्प्रेड ख़रीदें।
- हल्की तेज़ी, ऑप्शन महँगे (ऊँचा IV): बुल पुट स्प्रेड बेचें, तय जोखिम के साथ।
- हल्की मंदी, ऑप्शन महँगे: बियर कॉल स्प्रेड बेचें, तय जोखिम के साथ।
- रेंज में, ऑप्शन महँगे: आयरन कंडोर, तय जोखिम के साथ।
- बड़ी चाल की उम्मीद, ऑप्शन सस्ते: लॉन्ग स्ट्रैडल या स्ट्रैंगल (कॉल और पुट दोनों ख़रीदें)।
रणनीति 1: लॉन्ग कॉल (तेज़ी, सीमित जोखिम)
जब आपको एक्सपायरी से पहले साफ़ बढ़त की उम्मीद हो, तब कॉल ख़रीदें। अधिकतम नुकसान चुकाया गया प्रीमियम है।
- ख़रीद: मौजूदा कीमत पर या उसके थोड़ा ऊपर की कॉल, इतनी एक्सपायरी अवधि के साथ कि चाल हो सके।
- स्टॉप-लॉस: प्रीमियम एक तय प्रतिशत (जैसे 40%) गिरने पर निकलें, या अगर अंतर्निहित तकनीकी स्तर के नीचे क्लोज़ हो।
- बिक्री: अंतर्निहित के टारगेट (जैसे रेज़िस्टेंस) पर, या प्रीमियम आपके टारगेट तक पहुँचने पर। बिना योजना एक्सपायरी तक न रखें।
उदाहरण: 24,000 कॉल ₹150 पर ख़रीदें, लॉट 50, जोखिम ₹7,500। इंडेक्स 24,300 पर पहुँचे तो निकलें (आंतरिक ₹300, प्रीमियम लगभग ₹300), खर्च से पहले लाभ लगभग ₹7,500।
यह क्यों काम करता है
कॉल तब लाभ देती है जब कीमत स्ट्राइक से ऊपर जाए। आप केवल प्रीमियम का जोखिम लेते हैं, इसलिए ट्रेड से पहले नुकसान पता होता है।
ख़रीदने से पहले चेकलिस्ट
- एक्सपायरी से पहले साफ़ बढ़त की उम्मीद हो
- उच्च IV से प्रीमियम पहले से फूला न हो
- चाल के लिए एक्सपायरी तक पर्याप्त समय हो
- एग्ज़िट स्तर और प्रीमियम स्टॉप लिखे हों
पोज़िशन साइज़ का उदाहरण
लॉट 50, प्रीमियम ₹150, जोखिम ₹7,500 (1 लॉट)। लॉट की संख्या ऐसी चुनें कि कुल प्रीमियम आपकी जोखिम सीमा में रहे।
रणनीति 2: लॉन्ग पुट (मंदी, सीमित जोखिम)
साफ़ गिरावट की उम्मीद हो तो पुट ख़रीदें। अधिकतम नुकसान चुकाया गया प्रीमियम है। यह लॉन्ग कॉल का उल्टा रूप है।
- ख़रीद: मौजूदा कीमत पर या उसके थोड़ा नीचे का पुट, पर्याप्त एक्सपायरी अवधि के साथ।
- स्टॉप-लॉस: तय प्रीमियम नुकसान पर, या कीमत उस स्तर के ऊपर क्लोज़ हो जो नज़रिए को ग़लत साबित करे।
- बिक्री: सपोर्ट के टारगेट पर, या प्रीमियम आपके टारगेट तक पहुँचने पर।
यह क्यों काम करता है
पुट तब लाभ देता है जब कीमत स्ट्राइक से नीचे जाए। लॉन्ग कॉल की तरह नुकसान प्रीमियम तक सीमित रहता है।
ख़रीदने से पहले चेकलिस्ट
- एक्सपायरी से पहले साफ़ गिरावट की उम्मीद हो
- IV बहुत ऊँची न हो
- एक्सपायरी तक पर्याप्त समय हो
- एग्ज़िट स्तर और प्रीमियम स्टॉप लिखे हों
पोज़िशन साइज़ का उदाहरण
लॉट 50, प्रीमियम ₹150, जोखिम ₹7,500। प्रीमियम को प्रति ट्रेड जोखिम सीमा में रखें।
रणनीति 3: बुल कॉल स्प्रेड (तेज़ी, तय जोखिम)
उसी एक्सपायरी की एक निचली स्ट्राइक कॉल ख़रीदें और ऊँची स्ट्राइक कॉल बेचें। यह नेकेड कॉल से सस्ता है और लाभ व नुकसान दोनों सीमित करता है।
- ख़रीद: निचली स्ट्राइक कॉल ख़रीदें और ऊँची स्ट्राइक कॉल बेचें, एक ही एक्सपायरी पर, मध्यम ऊपरी टारगेट के साथ।
- अधिकतम नुकसान: चुकाया नेट डेबिट। अधिकतम लाभ: स्ट्राइक का अंतर घटा नेट डेबिट।
- बिक्री: अधिकतम लाभ के 50 से 70 प्रतिशत पर स्प्रेड बंद करें, या एक्सपायरी पर यदि कीमत ऊँची स्ट्राइक से ऊपर हो।
उदाहरण: 24,000 कॉल ₹200 पर ख़रीदें, 24,500 कॉल ₹80 पर बेचें। नेट डेबिट ₹120। अधिकतम लाभ ₹380 (500 − 120), अधिकतम नुकसान ₹120, ब्रेक-ईवन 24,120। ₹300 लाभ (अधिकतम का लगभग 80%) पर बंद करें।
यह क्यों काम करता है
एक कॉल ख़रीदना और ऊँची कॉल बेचना लागत घटाता है और अधिकतम लाभ व नुकसान तय करता है। यह मध्यम बढ़त के लिए है, बड़ी के लिए नहीं।
ख़रीदने से पहले चेकलिस्ट
- टारगेट मध्यम बढ़त हो, बड़ी चाल नहीं
- नेट डेबिट आपकी जोखिम सीमा में हो
- दोनों स्ट्राइक में पर्याप्त लिक्विडिटी हो
- कब जल्दी बंद करना है, यह तय हो
पोज़िशन साइज़ का उदाहरण
नेट डेबिट ₹120 प्रति यूनिट, लॉट 50 = अधिकतम नुकसान ₹6,000। अधिकतम लाभ ₹380 × 50 = ₹19,000। स्प्रेड की संख्या ऐसी रखें कि ₹6,000 सीमा में रहे।
रणनीति 4: बियर पुट स्प्रेड (मंदी, तय जोखिम)
ऊँची स्ट्राइक का पुट ख़रीदें और निचली स्ट्राइक का पुट बेचें। बुल कॉल स्प्रेड का मंदी वाला रूप।
- ख़रीद: ऊँची स्ट्राइक पुट ख़रीदें और निचली स्ट्राइक पुट बेचें, एक ही एक्सपायरी पर।
- अधिकतम नुकसान: नेट डेबिट। अधिकतम लाभ: स्ट्राइक का अंतर घटा नेट डेबिट।
- बिक्री: अधिकतम लाभ के 50 से 70 प्रतिशत पर, या टारगेट स्तर पहुँचने पर।
यह क्यों काम करता है
बुल कॉल स्प्रेड का मंदी वाला रूप। मध्यम गिरावट में लाभ, और लाभ व नुकसान दोनों एंट्री पर तय।
ख़रीदने से पहले चेकलिस्ट
- टारगेट मध्यम गिरावट हो
- नेट डेबिट जोखिम सीमा में हो
- स्ट्राइक लिक्विड हों
- जल्दी बाहर निकलने का टारगेट तय हो (जैसे अधिकतम लाभ का 60%)
पोज़िशन साइज़ का उदाहरण
नेट डेबिट ही अधिकतम नुकसान है। स्प्रेड की संख्या ऐसी चुनें कि नेट डेबिट आपकी जोखिम सीमा के बराबर हो।
रणनीति 5: कवर्ड कॉल (आपके शेयरों पर आय)
यदि आपके पास शेयर हैं और आप उम्मीद करते हैं कि वे स्थिर रहें या धीरे बढ़ें, तो उन पर कॉल बेचकर प्रीमियम कमाएँ। स्ट्राइक से ऊपर का लाभ छूट जाता है।
- सेटअप: कम से कम एक लॉट शेयर (या मिलती-जुलती मात्रा) रखें, और आउट-ऑफ़-द-मनी कॉल बेचें।
- स्ट्राइक शेयरों के टारगेट के बराबर या ऊपर, लगभग एक महीने की एक्सपायरी के साथ।
- प्रबंधन: कीमत स्ट्राइक से ऊपर जाए तो स्ट्राइक पर असाइनमेंट हो सकता है। एक्सपायरी से पहले तय करें कि कॉल रोल करें या नहीं।
- नीचे का जोखिम: प्रीमियम छोटी गिरावट को सहारा देता है, पर शेयर फिर भी घट सकते हैं।
यह क्यों काम करता है
आपके पास शेयर पहले से हैं। कॉल बेचने से प्रीमियम मिलता है, जो छोटी गिरावट को सहारा देता है और आय जोड़ता है, बदले में स्ट्राइक से ऊपर का लाभ छूटता है।
ख़रीदने से पहले चेकलिस्ट
- आपके पास कम से कम एक लॉट शेयर हों
- स्ट्राइक पर बेचने को तैयार हों
- प्रीमियम उस ऊपरी लाभ के लायक हो जो छूट रहा है
- शेयर कॉल में जाने पर क्या करेंगे, यह तय हो
पोज़िशन साइज़ का उदाहरण
100 पर ख़रीदे शेयर, 105 की कॉल पर प्रीमियम 5 प्रति शेयर, 100 शेयर पर ₹500 आय। कुल रिटर्न प्रति शेयर 110 तक सीमित।
रणनीति 6: प्रोटेक्टिव पुट (हेजिंग)
तेज़ गिरावट से शेयर या इंडेक्स पोज़िशन की रक्षा के लिए पुट ख़रीदें, प्रीमियम की लागत पर।
- सेटअप: शेयर रखें, और मौजूदा कीमत के पास या थोड़ा नीचे का पुट ख़रीदें।
- लागत: प्रीमियम। इसकी तुलना उस सुरक्षा के मूल्य से करें जो आप चाहते हैं।
- बिक्री: बाज़ार बढ़े तो पुट को एक्सपायर होने दें; गिरावट आ जाए और हेज की ज़रूरत न रहे तो बेचकर मूल्य वापस लें।
उदाहरण: ₹5,00,000 के शेयर हैं, और मूल्य का 1% लागत वाला इंडेक्स पुट ख़रीदते हैं। 10% गिरावट पर शेयरों में ₹50,000 घटते हैं, पर पुट का लाभ लगभग उस अंतर जितना, जिससे शुद्ध नुकसान घटता है।
यह क्यों काम करता है
शेयरों पर पुट नुकसान के नीचे एक सीमा तय करता है। यह बीमा है: बड़ी गिरावट से बचने के लिए प्रीमियम देते हैं।
ख़रीदने से पहले चेकलिस्ट
- होल्डिंग इतनी बड़ी हो कि गिरावट मायने रखे
- प्रीमियम सुरक्षा के मुकाबले किफ़ायती हो
- पुट की एक्सपायरी जोखिम अवधि को कवर करे
- कब हेज को एक्सपायर होने देना है, यह पता हो
पोज़िशन साइज़ का उदाहरण
1,000 शेयर ₹100 पर (₹1,00,000)। 95 का पुट, प्रीमियम ₹2 प्रति शेयर = ₹2,000 हेज लागत। नुकसान प्रति शेयर लगभग ₹7 तक सीमित, प्रीमियम सहित।
रणनीति 7: आयरन कंडोर (रेंज, ऊँचा IV, तय जोखिम)
आउट-ऑफ़-द-मनी पुट स्प्रेड और आउट-ऑफ़-द-मनी कॉल स्प्रेड बेचें। एक्सपायरी तक कीमत दो छोटी स्ट्राइक के बीच रहे तो लाभ होता है।
- शर्त: रेंज वाला बाज़ार, एक्सपायरी से पहले कोई बड़ी घटना नहीं, और इम्प्लाइड वोलैटिलिटी ऊँची।
- निर्माण: एक पुट बेचें और एक निचला पुट ख़रीदें; एक कॉल बेचें और एक ऊँची कॉल ख़रीदें, एक ही एक्सपायरी पर।
- अधिकतम लाभ: मिला नेट क्रेडिट। अधिकतम नुकसान: स्ट्राइक की चौड़ाई घटा क्रेडिट।
- एग्ज़िट: मिले क्रेडिट के 50 प्रतिशत पर बंद करें, या यदि कीमत किसी छोटी स्ट्राइक को छुए। असाइनमेंट नियम जाँचे बिना एक्सपायरी तक न रखें।
यह क्यों काम करता है
कीमत रेंज में रहे तो लाभ होता है। आप दोनों तरफ़ से प्रीमियम लेते हैं और बाहर के ऑप्शन से जोखिम तय करते हैं।
ख़रीदने से पहले चेकलिस्ट
- बाज़ार रेंज में हो, एक्सपायरी से पहले कोई बड़ी घटना न हो
- इम्प्लाइड वोलैटिलिटी ऊँची हो, इसलिए प्रीमियम अच्छा हो
- शॉर्ट स्ट्राइक संभावित चालों से बाहर हों
- क्रेडिट के लगभग आधे पर या शॉर्ट स्ट्राइक छूने पर बंद करें
पोज़िशन साइज़ का उदाहरण
नेट क्रेडिट ₹2 प्रति यूनिट, दोनों तरफ़ चौड़ाई 5। अधिकतम नुकसान = 5 − 2 = ₹3 प्रति यूनिट। साइज़ ऐसा रखें कि अधिकतम नुकसान × लॉट आपकी सीमा में रहे।
रणनीति 8: लॉन्ग स्ट्रैडल या स्ट्रैंगल (बड़ी चाल की उम्मीद)
एक ही स्ट्राइक पर कॉल और पुट (स्ट्रैडल) या अलग स्ट्राइक पर (स्ट्रैंगल) ख़रीदें। किसी भी दिशा में बड़ी चाल से लाभ। चाल न आए तो महँगा।
- शर्त: नतीजे या नीति निर्णय जैसी बड़ी घटना, और इम्प्लाइड वोलैटिलिटी पहले से बहुत ऊँची न हो।
- निर्माण: एट-द-मनी कॉल और पुट (स्ट्रैडल), या आउट-ऑफ़-द-मनी कॉल और पुट (स्ट्रैंगल, सस्ता)।
- ब्रेक-ईवन: स्ट्राइक ± कुल प्रीमियम।
- एग्ज़िट: घटना के बाद, इम्प्लाइड वोलैटिलिटी गिरने से पहले बेचें। वोलैटिलिटी क्रश कीमत चलने पर भी नुकसान करा सकता है।
यह क्यों काम करता है
किसी भी दिशा में बड़ी चाल से लाभ। बड़ी घटना में उपयोगी, जब आप बड़ी प्रतिक्रिया की उम्मीद करें पर दिशा न जानें।
ख़रीदने से पहले चेकलिस्ट
- बड़ी घटना आने वाली हो (नतीजे, नीति)
- घटना से पहले IV पहले से बहुत ऊँची न हो
- कुल प्रीमियम किफ़ायती हो
- घटना के बाद जल्दी बाहर निकलने की योजना हो
पोज़िशन साइज़ का उदाहरण
प्रीमियम ₹10 प्रति यूनिट (कॉल ₹5 + पुट ₹5), लॉट 50 = प्रति लॉट अधिकतम नुकसान ₹500। ब्रेक-ईवन 90 और 110, यानी लगभग 10% चाल चाहिए।
रणनीति 9: स्टॉप के साथ फ्यूचर्स ट्रेंड ट्रेड
जब ट्रेंड साफ़ हो, तब इंडेक्स या शेयर फ्यूचर्स में तय स्टॉप के साथ ब्रेकआउट ट्रेड करें।
- ख़रीद: वॉल्यूम के साथ रेज़िस्टेंस के ऊपर ब्रेक, ऊँची समय-सीमा का ट्रेंड ऊपर।
- स्टॉप-लॉस: ब्रेकआउट लो के नीचे, इस तरह कि नुकसान आपके नियोजित जोखिम के बराबर हो (ATR का उपयोग)।
- बिक्री: जोखिम के 2 गुना टारगेट पर, या हर हायर स्विंग लो के नीचे स्टॉप ट्रेल करें।
- मार्जिन: न्यूनतम मार्जिन से ऊपर अतिरिक्त मार्जिन रखें ताकि ज़बरन एग्ज़िट न हो।
यह क्यों काम करता है
फ्यूचर्स ब्रेकआउट ट्रेड में प्रीमियम नहीं, पर लीवरेज है। अस्थिरता पर आधारित तय स्टॉप नुकसान को नियोजित जोखिम तक रखता है।
ख़रीदने से पहले चेकलिस्ट
- ऊँची समय-सीमा का ट्रेंड ऊपर हो (शॉर्ट के लिए नीचे)
- ब्रेकआउट वॉल्यूम पर हो
- स्टॉप 1 गुना ATR पर या ब्रेकआउट लो के नीचे हो
- मार्जिन न्यूनतम से काफ़ी ऊपर हो
पोज़िशन साइज़ का उदाहरण
स्टॉप दूरी 60 अंक, लॉट 50 = प्रति लॉट ₹3,000 जोखिम। लॉट की संख्या ऐसी रखें कि कुल जोखिम योजना के बराबर हो।
हर F&O पोज़िशन के लिए बिक्री के नियम
- एंट्री से पहले एग्ज़िट तय करें: प्रीमियम का स्टॉप, अंतर्निहित का स्तर और टारगेट।
- एक्सपायरी से काफ़ी पहले बंद करें या रोल करें, ख़ासकर आख़िरी 2 से 3 सत्रों में, जब समय-क्षय और गामा जोखिम सबसे ज़्यादा होता है।
- ग्रीक्स पर नज़र रखें: दिशा के लिए डेल्टा, रोज़ की लागत या आय के लिए थीटा, अस्थिरता जोखिम के लिए वेगा।
- मार्जिन देखें: अचानक अस्थिरता बढ़ने से मार्जिन बढ़ सकता है और ज़बरन एग्ज़िट हो सकता है।
आम F&O रणनीति गलतियाँ
- बिना स्पष्ट कारण के सस्ते आउट-ऑफ़-द-मनी ऑप्शन ख़रीदना।
- हेज या तय जोखिम वाले विकल्प के बिना नेकेड ऑप्शन बेचना।
- आख़िरी समय में पलटाव की उम्मीद में घाटे वाली ऑप्शन पोज़िशन एक्सपायरी तक रखना।
- नज़रिए के लिए ग़लत रणनीति: जैसे किसी घटना से पहले बहुत ऊँची अस्थिरता पर ऑप्शन ख़रीदना।
- लागत, मार्जिन और लॉट साइज़ को अनदेखा करना, जो सही नज़रिए को भी नुकसान में बदल सकता है।
चार्ट और चित्र
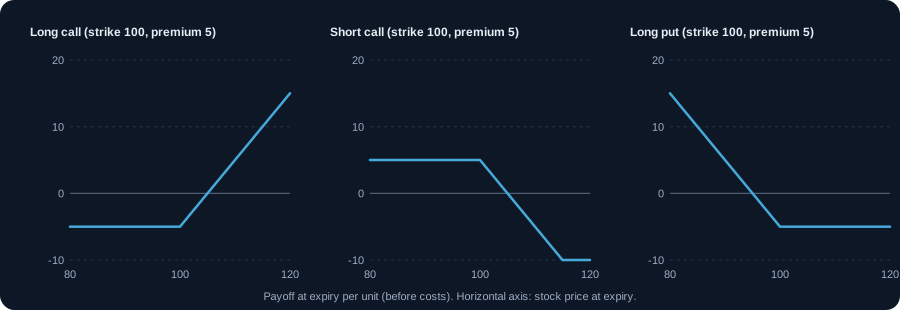
कार्य उदाहरण
फ्यूचर्स का लाभ-हानि
एक इंडेक्स फ्यूचर 24,000 पर ख़रीदा। उदाहरण के लिए लॉट साइज़ 50 मानें: एक्सपोज़र = 50 × 24,000 = ₹12,00,000। इंडेक्स 200 अंक चढ़े तो लाभ = 200 × 50 = ₹10,000। 200 अंक गिरे तो नुकसान = ₹10,000, शुल्क और मार्जिन खर्च से पहले।
पुट ख़रीदना
24,000 का पुट 150 प्रीमियम पर ख़रीदा, लॉट साइज़ 50। अधिकतम नुकसान = 150 × 50 = ₹7,500। एक्सपायरी पर इंडेक्स 23,700 हो, तो आंतरिक मूल्य 300, यानी ऑप्शन की कीमत 300 × 50 = ₹15,000 और लाभ = ₹7,500।
कॉल बेचना
24,000 की कॉल 150 प्रीमियम पर बेची, लॉट साइज़ 50। अगर एक्सपायरी पर इंडेक्स 24,500 बंद हो, तो प्रति यूनिट नुकसान 500 − 150 = 350, कुल 350 × 50 = ₹17,500। इंडेक्स जितना चढ़े, नुकसान उतना बढ़ता है।
वास्तविक परिस्थितियाँ
एक्सपायरी के दिन की चाल
एक्सपायरी के दिन ऑप्शन की टाइम वैल्यू ख़त्म होते ही कीमत तेज़ी से हिल सकती है। ख़रीदार कुछ घंटों में पूरा प्रीमियम गँवा सकता है। विक्रेता को कम समय में बड़ी विपरीत चाल का जोखिम रहता है।
फ्यूचर्स पोज़िशन पर मार्जिन कॉल
इंडेक्स गिरता है और आपका मार्जिन ज़रूरी स्तर से नीचे चला जाता है। आपको फंड जोड़ने होंगे, वरना ब्रोकर घाटे में पोज़िशन बंद कर सकता है। न्यूनतम मार्जिन से ऊपर बफ़र रखें।
उपयोग के मामले
- हेजिंग: किसी शेयर या इंडेक्स पोर्टफ़ोलियो को तेज़ गिरावट से बचाने के लिए पुट ख़रीदना।
- कवर्ड कॉल: शेयर रखकर उन पर कॉल बेचना, प्रीमियम कमाने के लिए, पर ऊपरी लाभ सीमित करके।
- दिशा या अस्थिरता पर दाँव, पहले से तय जोखिम सीमा के साथ।
मुख्य बातें
- फ्यूचर्स में दोनों पक्षों पर दायित्व होता है; ऑप्शन में ख़रीदार के पास अधिकार और विक्रेता पर दायित्व।
- ऑप्शन ख़रीदार का जोखिम प्रीमियम है; ऑप्शन विक्रेता को बड़ा नुकसान हो सकता है।
- ट्रेड से पहले लॉट साइज़, मार्जिन और एक्सपायरी समझें।
- पहले पेपर ट्रेडिंग और छोटी पोज़िशन से सीखें।
मुख्य शब्द, समझाए गए
- फ्यूचर्स
- भविष्य की तारीख़ पर तय कीमत पर कोई एसेट ख़रीदने या बेचने का अनुबंध। दोनों पक्षों पर दायित्व।
- ऑप्शन
- एक अनुबंध जो ख़रीदार को एक्सपायरी से पहले तय कीमत पर ख़रीदने (कॉल) या बेचने (पुट) का अधिकार देता है, दायित्व नहीं।
- कॉल और पुट
- कॉल स्ट्राइक कीमत पर ख़रीदने का अधिकार देता है; पुट स्ट्राइक कीमत पर बेचने का।
- स्ट्राइक प्राइस
- वह कीमत जिस पर कोई ऑप्शन इस्तेमाल किया जा सकता है।
- एक्सपायरी
- वह तारीख़ जिस पर फ्यूचर्स या ऑप्शन अनुबंध समाप्त होता है।
- लॉट साइज़
- एक डेरिवेटिव अनुबंध में तय मात्रा। ट्रेड पूरे लॉट में होता है।
- प्रीमियम
- ऑप्शन ख़रीदार द्वारा विक्रेता को चुकाई गई कीमत।
- ITM, ATM, OTM
- इन द मनी (आंतरिक मूल्य है), एट द मनी (स्ट्राइक कीमत के पास), आउट ऑफ़ द मनी (आंतरिक मूल्य नहीं)।
- ओपन इंटरेस्ट
- बंद या सेटल न हुए डेरिवेटिव अनुबंधों की कुल संख्या।
- इम्प्लाइड वोलैटिलिटी (IV)
- ऑप्शन की कीमत से भविष्य के लिए निकली अस्थिरता। ज़्यादा IV से ऑप्शन महँगे होते हैं।
- मार्जिन
- लीवरेज्ड पोज़िशन रखने के लिए ब्रोकर के पास जमा करनी पड़ने वाली राशि।
सीखने वालों के सामान्य प्रश्न
लॉट साइज़ क्या है?
एक कॉन्ट्रैक्ट में इकाइयों की तय संख्या। ट्रेड पूरे लॉट में होता है, इसलिए छोटी सोच के लिए भी आपको उम्मीद से बड़ी पोज़िशन चाहिए हो सकती है। ऑर्डर देने से पहले मौजूदा लॉट साइज़ जाँचें।
क्या ऑप्शन ख़रीदार प्रीमियम से ज़्यादा खो सकता है?
नहीं। ख़रीदार का अधिकतम नुकसान चुकाया गया प्रीमियम है। बिना हेजिंग वाले ऑप्शन विक्रेता को कहीं बड़ा नुकसान हो सकता है, जो कीमत आगे बढ़ने पर और बढ़ता जाता है।
एक्सपायरी पर क्या होता है?
इन-द-मनी ऑप्शन स्ट्राइक से अंतर के आधार पर सेटल होते हैं। आउट-ऑफ़-द-मनी ऑप्शन बेकार हो जाते हैं। एक्सपायरी से पहले अपने ब्रोकर का असाइनमेंट और एक्सरसाइज़ नियम जाँचें।
केवल शैक्षिक सामग्री, निवेश सलाह नहीं। बाज़ार में जोखिम होता है, जिसमें पूँजी खोने का जोखिम भी शामिल है। उदाहरण सरल किए गए हैं और इनमें शुल्क, टैक्स या स्लिपेज शामिल नहीं हो सकते।