

ऑप्शन ग्रीक्स और रणनीतियाँ
कीमत, समय और अस्थिरता के साथ ऑप्शन की कीमत कैसे बदलती है, यह समझें और सीमित-जोखिम रणनीतियाँ बनाएँ।
1. ग्रीक्स क्या मापते हैं
ग्रीक्स संवेदनशीलताएँ हैं: किसी एक इनपुट के बदलने पर ऑप्शन की कीमत कितनी बदलती है। ये प्राइसिंग मॉडल से आते हैं और बाज़ार के साथ बदलने वाले अनुमान हैं। इन्हें समझने से अस्पष्ट भावना ('ऑप्शन चढ़ना चाहिए') मापने योग्य एक्सपोज़र बन जाती है। मुख्य इनपुट हैं: अंतर्निहित कीमत, एक्सपायरी तक का समय, इम्प्लाइड वोलैटिलिटी और ब्याज दर।
2. डेल्टा: कीमत के प्रति संवेदनशीलता
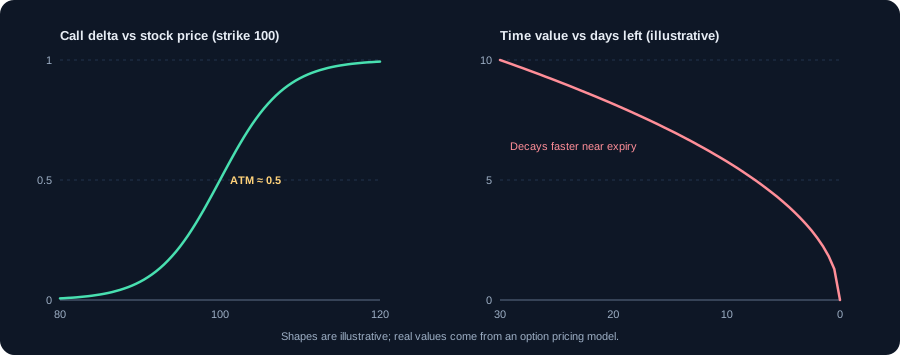
डेल्टा अंतर्निहित में ₹1 के बदलाव पर ऑप्शन की कीमत में बदलाव है। कॉल का डेल्टा 0 से 1 और पुट का −1 से 0 के बीच। एट-द-मनी कॉल का डेल्टा लगभग 0.5 होता है। डेल्टा यह भी लगभग बताता है कि ऑप्शन इन द मनी एक्सपायर होगा, जो एक उपयोगी मोटा अनुमान है।
उदाहरण: 0.6 डेल्टा वाली कॉल, अंतर्निहित ₹100 चढ़े तो लगभग ₹60 प्रति यूनिट बढ़ती है (0.6 × 100)। अंतर्निहित ₹100 गिरे तो लगभग ₹60 घटती है। डेल्टा कीमत के साथ बदलता है, इसलिए यह अनुमान छोटी चाल के लिए ही अच्छा है।
3. गामा: डेल्टा कितनी तेज़ी से बदलता है
गामा डेल्टा के बदलने की दर है। यह एट-द-मनी और एक्सपायरी के पास के ऑप्शन में सबसे ज़्यादा होता है। ज़्यादा गामा का मतलब है कि छोटी कीमत चाल भी आपका एक्सपोज़र जल्दी बदल सकती है। ऑप्शन ख़रीदारों का गामा सकारात्मक है और उन्हें बड़ी चाल से फ़ायदा होता है। ऑप्शन विक्रेताओं का गामा नकारात्मक है और बड़ी चाल उन्हें नुकसान देती है, इसलिए विक्रेताओं को हेजिंग का अनुशासन चाहिए।
4. थीटा: समय की कीमत
थीटा अन्य सब समान रहने पर ऑप्शन के समय मूल्य में रोज़ की गिरावट है। ऑप्शन ख़रीदार थीटा चुकाते हैं; विक्रेता इसे कमाते हैं। थीटा एक्सपायरी के पास एट-द-मनी ऑप्शन में सबसे ज़्यादा होता है, इसलिए छोटी अवधि के ऑप्शन अंतर्निहित न चलने पर भी तेज़ी से मूल्य खो सकते हैं।
उदाहरण: ₹100 पर कीमत वाला ऑप्शन, थीटा −5 प्रतिदिन। दो दिन बाद, बाक़ी सब समान, लगभग ₹90। क्षय सीधी रेखा में नहीं है; एक्सपायरी के पास तेज़ होता है।
5. वेगा और इम्प्लाइड वोलैटिलिटी
वेगा इम्प्लाइड वोलैटिलिटी (IV) में 1 प्रतिशत बिंदु के बदलाव पर ऑप्शन की कीमत में बदलाव है। IV ऑप्शन की कीमत से निकली अस्थिरता है। अनिश्चितता बढ़ने पर IV बढ़ता है और ऑप्शन महँगे होते हैं। नतीजों, बजट और चुनावों से पहले IV अक्सर बढ़ता है। घटना के बाद IV अक्सर तेज़ी से गिरता है, जिसे IV क्रश कहते हैं।
उदाहरण: वेगा 8, IV 2 अंक बढ़ा: अंतर्निहित न चले तब भी ऑप्शन लगभग ₹16 प्रति यूनिट बढ़ता है। नतीजों के बाद IV 4 अंक गिरे, तो स्टॉक अपेक्षित दिशा में चलकर भी ऑप्शन घट सकता है।
6. रो: ब्याज दरें
रो ब्याज दरों के प्रति संवेदनशीलता मापता है। छोटी अवधि के ऑप्शन में यह आमतौर पर छोटा होता है और शुरुआती अक्सर इसे नज़रअंदाज़ करते हैं। लंबी अवधि के ऑप्शन और दर बदलाव के दौर में यह ज़्यादा मायने रखता है।
7. ग्रीक्स को एक साथ इस्तेमाल करना
कोई एक ग्रीक पूरी पोज़िशन नहीं समझाता। व्यावहारिक जाँच: डेल्टा बताता है दिशा का एक्सपोज़र; थीटा बताता है रोज़ की लागत या आय; वेगा बताता है अनिश्चितता बदलने का असर; गामा बताता है कीमत चलने पर एक्सपोज़र कैसे बदलेगा। किसी भी ट्रेड से पहले ग्रीक्स और उन्हें बदलने वाली स्थितियाँ लिख लें।
8. सीमित-जोखिम रणनीतियाँ
सीमित-जोखिम रणनीति अधिकतम नुकसान और अधिकतम लाभ दोनों सीमित करती है। स्प्रेड एक ऑप्शन ख़रीदकर और दूसरा बेचकर ऐसा करते हैं। ये लागत घटाते हैं और अस्थिरता बदलाव का असर कम करते हैं।
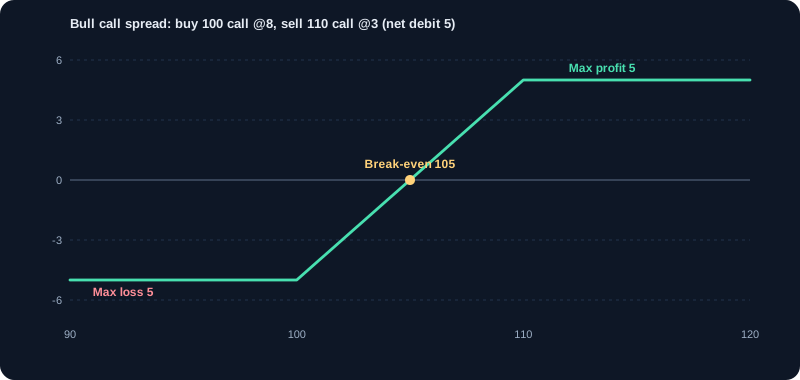
- बुल कॉल स्प्रेड: एक निचली स्ट्राइक की कॉल ख़रीदें और उसी एक्सपायरी की ऊँची स्ट्राइक की कॉल बेचें। मध्यम तेज़ी में लाभ।
- बियर पुट स्प्रेड: एक ऊँची स्ट्राइक का पुट ख़रीदें और निचली स्ट्राइक का पुट बेचें। मध्यम गिरावट में लाभ।
- आयरन कंडोर: आउट-ऑफ़-द-मनी पुट स्प्रेड और कॉल स्प्रेड बेचें। कीमत रेंज में रहे तो लाभ। सीमित लाभ, सीमित नुकसान।
9. काम किया हुआ उदाहरण: बुल कॉल स्प्रेड
24,000 कॉल ₹200 प्रीमियम पर ख़रीदें और 24,500 कॉल ₹80 पर बेचें। नेट डेबिट ₹120। अधिकतम लाभ = 500 − 120 = प्रति यूनिट ₹380। अधिकतम नुकसान = प्रति यूनिट ₹120। ब्रेक-ईवन = 24,000 + 120 = 24,120। जोखिम और इनाम एंट्री से पहले तय। ट्रेड का नज़रिया है कि एक्सपायरी तक इंडेक्स लगभग 24,500 तक जाए, और न गया तो नुकसान सीमित।
10. अस्थिरता को ट्रेड के रूप में
कुछ ट्रेडर अस्थिरता ख़ुद ट्रेड करते हैं: IV कम हो और बढ़ने की उम्मीद हो तो ऑप्शन ख़रीदना, या IV ऊँचा हो और गिरने की उम्मीद हो तो बेचना। यह जाँचने के लिए कि ऑप्शन सस्ते हैं या महँगे, मौजूदा IV की ऐतिहासिक सीमा से तुलना करें। ऊँचा IV अकेला बेचने का कारण नहीं, क्योंकि ऊँची अस्थिरता के साथ अक्सर बड़ी चालें आती हैं।
11. व्यावहारिक सावधानियाँ
- मॉडल के अनुमान इनपुट पर निर्भर हैं। अपने ब्रोकर का कैलकुलेटर जाँचें और उसकी धारणाएँ समझें।
- लिक्विडिटी मायने रखती है। चौड़े बिड-आस्क स्प्रेड ग्रीक्स को भरोसेमंद नहीं रहने देते और एग्ज़िट महँगा करते हैं।
- ख़रीदारों के लिए समय-क्षय निरंतर है। सही नज़रिया भी पैसा खो सकता है, अगर चाल बहुत धीमी हो।
- एक्सपायरी सप्ताह में गामा और थीटा तेज़ी से बदलते हैं। आख़िरी दिनों से पहले अपना एक्सपोज़र समझें।
- पैसा लगाने से पहले रणनीति पेपर पर परखें, और एंट्री व एग्ज़िट पर ग्रीक्स का रिकॉर्ड रखें।
12. आम ग्रीक्स गलतियाँ
- थीटा को अनदेखा करके केवल इसलिए ऑप्शन ख़रीदना कि वे सस्ते लगते हैं।
- नतीजों से पहले ख़रीदते समय IV को अनदेखा करना।
- गामा जोखिम समझे बिना नेकेड ऑप्शन बेचना।
- यह मानना कि कीमत चलने पर डेल्टा वही रहता है।
- एक्सपायरी और स्ट्राइक जाने बिना ग्रीक्स इस्तेमाल करना।
चार्ट और चित्र
कार्य उदाहरण
डेल्टा का असर
0.6 डेल्टा वाली कॉल, अंतर्निहित एसेट 100 अंक चढ़े तो लगभग 0.6 × 100 = ₹60 प्रति यूनिट बढ़ती है। डेल्टा एक अनुमान है जो कीमत बदलने के साथ बदलता है।
थीटा का क्षय
एक ऑप्शन की कीमत 100 है और थीटा −5 प्रति दिन। दो दिन बाद, बाक़ी सब समान रहे, तो लगभग 90। समय ऑप्शन ख़रीदारों के ख़िलाफ़ और विक्रेताओं के पक्ष में काम करता है।
वेगा और इम्प्लाइड वोलैटिलिटी
वेगा 8 है। इम्प्लाइड वोलैटिलिटी 2 अंक बढ़े तो ऑप्शन लगभग 8 × 2 = ₹16 प्रति यूनिट बढ़ता है, भले ही अंतर्निहित एसेट न चले। इसीलिए नतीजों से पहले ऑप्शन अक्सर महँगे हो जाते हैं।
बुल कॉल स्प्रेड
24,000 की कॉल ₹200 पर ख़रीदें और 24,500 की कॉल ₹80 पर बेचें। नेट डेबिट = ₹120। अधिकतम लाभ = 500 − 120 = ₹380। अधिकतम नुकसान = ₹120। ब्रेक-ईवन = 24,000 + 120 = 24,120। जोखिम और इनाम दोनों पहले से तय हैं।
वास्तविक परिस्थितियाँ
नतीजों के बाद IV का गिरना
नतीजों से पहले जब इम्प्लाइड वोलैटिलिटी ऊँची होती है, आप कॉल ख़रीदते हैं। नतीजे अपेक्षा के अनुरूप आते हैं और IV तेज़ी से गिरता है। शेयर थोड़ा चढ़ने पर भी ऑप्शन की कीमत गिर जाती है। वेगा का नुकसान दिशा के लाभ से बड़ा हो सकता है।
सप्ताहांत का समय-क्षय
बाज़ार बंद होने पर भी सप्ताहांत में ऑप्शन की टाइम वैल्यू घटती है। विक्रेता थीटा कमाते हैं, पर उन्हें बड़ी चाल के जोखिम को संभालना होता है।
उपयोग के मामले
- नेकेड कॉल और बुल कॉल स्प्रेड के बीच चुनाव, लागत और जोखिम घटाने के लिए।
- ऑप्शन पोर्टफ़ोलियो बाज़ार के साथ कैसे चलेगा, यह डेल्टा से अनुमान लगाना।
- सीमित अधिकतम नुकसान के साथ रेंज-बाउंड बाज़ार में आयरन कंडोर बेचना।
मुख्य बातें
- डेल्टा = कीमत संवेदनशीलता; गामा = डेल्टा कैसे बदलता है; थीटा = समय क्षय; वेगा = अस्थिरता संवेदनशीलता।
- ऑप्शन ख़रीदने से पहले इम्प्लाइड वोलैटिलिटी जाँचें।
- परिभाषित-जोखिम स्प्रेड अधिकतम नुकसान और अधिकतम लाभ दोनों सीमित करते हैं।
- ग्रीक्स मॉडल से निकले अनुमान हैं; अपने ब्रोकर के कैलकुलेटर से जाँचें।
मुख्य शब्द, समझाए गए
- ग्रीक्स (डेल्टा, थीटा)
- ऑप्शन की संवेदनशीलता के मापक। डेल्टा कीमत-संवेदनशीलता; थीटा समय-क्षय।
- इम्प्लाइड वोलैटिलिटी (IV)
- ऑप्शन की कीमत से भविष्य के लिए निकली अस्थिरता। ज़्यादा IV से ऑप्शन महँगे होते हैं।
- प्रीमियम
- ऑप्शन ख़रीदार द्वारा विक्रेता को चुकाई गई कीमत।
- एक्सपायरी
- वह तारीख़ जिस पर फ्यूचर्स या ऑप्शन अनुबंध समाप्त होता है।
- स्ट्राइक प्राइस
- वह कीमत जिस पर कोई ऑप्शन इस्तेमाल किया जा सकता है।
- ऑप्शन
- एक अनुबंध जो ख़रीदार को एक्सपायरी से पहले तय कीमत पर ख़रीदने (कॉल) या बेचने (पुट) का अधिकार देता है, दायित्व नहीं।
सीखने वालों के सामान्य प्रश्न
कौन सा ग्रीक सबसे ज़रूरी है?
यह ट्रेड पर निर्भर करता है। दिशा के लिए डेल्टा, समय-क्षय के लिए थीटा, और अस्थिरता के लिए वेगा। शुरुआती को पहले डेल्टा और थीटा समझने चाहिए।
स्टॉक चढ़ा फिर भी मेरे ऑप्शन की कीमत क्यों गिरी?
समय-क्षय (थीटा) या इम्प्लाइड वोलैटिलिटी का गिरना (वेगा) स्टॉक की छोटी बढ़त से ज़्यादा असर डाल सकता है। यह अक्सर नतीजों या घटनाओं के बाद होता है, जब अस्थिरता गिरती है।
क्या ऑप्शन ख़रीदारों के लिए समय-क्षय अच्छा है?
नहीं। थीटा ख़रीदारों के ख़िलाफ़ काम करता है, क्योंकि ऑप्शन हर दिन समय मूल्य खोता है। यह विक्रेताओं के पक्ष में काम करता है, जो यह क्षय कमाते हैं पर बड़ा जोखिम उठाते हैं।
केवल शैक्षिक सामग्री, निवेश सलाह नहीं। बाज़ार में जोखिम होता है, जिसमें पूँजी खोने का जोखिम भी शामिल है। उदाहरण सरल किए गए हैं और इनमें शुल्क, टैक्स या स्लिपेज शामिल नहीं हो सकते।