

कैश फ़्लो स्टेटमेंट कैसे पढ़ें
कंपनी का असली नकद कहाँ से आता और कहाँ जाता है, और कैश फ़्लो मुनाफ़े से ज़्यादा क्या बताता है।
1. नकद मुनाफ़े से ज़्यादा क्यों मायने रखता है
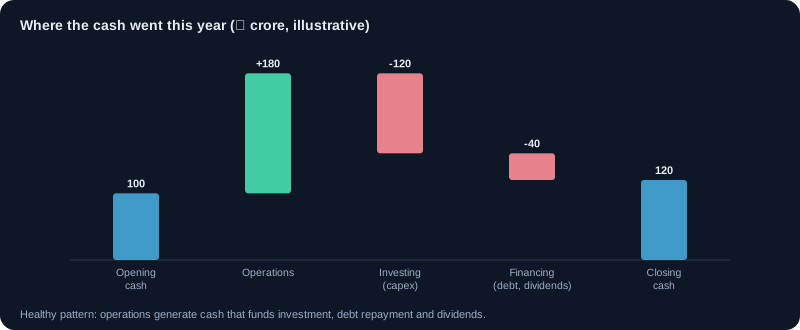
कंपनी मुनाफ़ा दिखा सकती है और फिर भी नकद ख़त्म हो सकता है। मुनाफ़े में वह बिक्री शामिल है जिसका भुगतान अभी नहीं आया, और वह खर्च जो अभी नहीं चुकाया गया, साथ में लेखांकन अनुमान भी। कैश फ़्लो वह पैसा दिखाता है जो असल में चला। इसी वजह से कई निवेशक पहले कैश फ़्लो स्टेटमेंट देखते हैं।
2. तीन हिस्से
- संचालन कैश फ़्लो (OCF): मुख्य कारोबार से नकद: ग्राहकों से भुगतान, आपूर्तिकर्ता और वेतन का भुगतान, टैक्स का भुगतान।
- निवेश कैश फ़्लो: संपत्ति पर खर्च (पूँजीगत व्यय) या संपत्ति बेचने और निवेश से मिला नकद।
- वित्तपोषण कैश फ़्लो: कर्ज़ लेने या शेयर जारी करने से मिला नकद, और कर्ज़ चुकाने, डिविडेंड या बायबैक पर दिया नकद।
3. फ़्री कैश फ़्लो
फ़्री कैश फ़्लो (FCF) = संचालन कैश फ़्लो − पूँजीगत व्यय। यह कारोबार चलाने और बढ़ाने के बाद बचा नकद है। लगातार बढ़ता सकारात्मक FCF कंपनी को बिना नया कर्ज़ लिए डिविडेंड देने, कर्ज़ चुकाने या विस्तार करने देता है।
उदाहरण: OCF ₹400 करोड़, कैपेक्स ₹150 करोड़, तो FCF = ₹250 करोड़।
4. मुनाफ़ा बनाम संचालन कैश फ़्लो
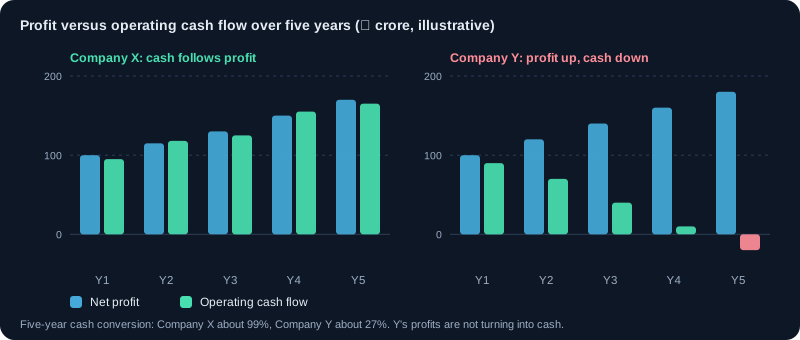
कई सालों में संचालन कैश फ़्लो लगभग शुद्ध मुनाफ़े के साथ चलना चाहिए। अगर मुनाफ़ा बढ़ रहा हो पर संचालन कैश फ़्लो घट रहा हो या नकारात्मक हो, तो बैलेंस शीट में प्राप्य राशि और इन्वेंटरी देखें। यह अंतर वित्तीय विश्लेषण की सबसे महत्वपूर्ण चेतावनियों में से एक है।
5. पूँजीगत व्यय: विकास या रखरखाव?
कैपेक्स कारोबार को बनाए रखने के लिए हो सकता है या बढ़ाने के लिए। जो कंपनी केवल वहीं टिके रहने के लिए भारी खर्च करती है, उसके पास शेयरधारकों के लिए कम FCF बचता है। प्रबंधन चर्चा पढ़कर देखें कि कौन सा खर्च है।
6. वित्तपोषण और डिविडेंड
जो कंपनी संचालन नकद से डिविडेंड देती है, वह आमतौर पर उस कंपनी से बेहतर है जो डिविडेंड चुकाने के लिए कर्ज़ लेती है। बार-बार नए शेयर जारी होने से मौजूदा मालिकों की हिस्सेदारी घटती है। देखें कि वित्तपोषण से आने वाला पैसा विकास में लगा है या संचालन की कमी पूरी करने में।
7. काम किया हुआ उदाहरण
कंपनी X: शुद्ध मुनाफ़ा ₹300 करोड़, संचालन कैश फ़्लो ₹280 करोड़, कैपेक्स ₹120 करोड़, डिविडेंड ₹60 करोड़। FCF = ₹160 करोड़, जो डिविडेंड से काफ़ी ऊपर। कंपनी Y: शुद्ध मुनाफ़ा ₹300 करोड़, संचालन कैश फ़्लो −₹20 करोड़, कार्यशील पूँजी के लिए ₹100 करोड़ का कर्ज़। Y के मुनाफ़े की गुणवत्ता कहीं कमज़ोर है।
8. लाल झंडे
- मुनाफ़ा सकारात्मक पर संचालन कैश फ़्लो कई सालों से नकारात्मक।
- प्राप्य राशि बिक्री से तेज़ बढ़ रही हो।
- कारोबार चलाने के लिए बार-बार नया कर्ज़।
- संपत्ति बेचने से बड़ी एकमुश्त आमदनी, जो कमज़ोर संचालन छिपाती हो।
9. विवरण कैसे बनता है: इनडायरेक्ट तरीक़ा
ज़्यादातर भारतीय कंपनियाँ Ind AS 7 के तहत इनडायरेक्ट तरीक़ा अपनाती हैं। ऑपरेटिंग हिस्सा टैक्स से पहले के मुनाफ़े से शुरू होकर उसे नकद में बदलता है। हर समायोजन कुछ बताता है।
- बिना नकद वाली लागतें वापस जोड़ें: मूल्यह्रास, एमॉर्टाइज़ेशन, प्रावधान और इम्पेयरमेंट मुनाफ़ा घटाते हैं पर उस साल नकद नहीं लेते।
- गैर-परिचालन मदें हटाएँ: ब्याज ख़र्च (फ़ाइनेंसिंग में दिखता है) और निवेश से आय (इन्वेस्टिंग में दिखती है)।
- वर्किंग कैपिटल का समायोजन: रिसीवेबल्स या इन्वेंटरी बढ़ने से नकद लगता है (माइनस); पेयेबल्स बढ़ने से नकद कारोबार में रुकता है (प्लस)।
- असल में चुकाया गया आयकर घटाएँ, जो मुनाफ़ा विवरण के टैक्स से अलग हो सकता है।
10. एक हल किया हुआ कैश फ़्लो स्टेटमेंट
उदाहरण लिमिटेड, FY25, ₹ करोड़। टैक्स के बाद का मुनाफ़ा ₹300 करोड़ था।
| मद | ₹ करोड़ |
|---|---|
| टैक्स से पहले का मुनाफ़ा | 400 |
| जोड़ें: मूल्यह्रास | 120 |
| जोड़ें: ब्याज ख़र्च (फ़ाइनेंसिंग में ले जाया गया) | 50 |
| ट्रेड रिसीवेबल्स में बढ़ोतरी | −150 |
| इन्वेंटरी में बढ़ोतरी | −130 |
| ट्रेड पेयेबल्स में बढ़ोतरी | +20 |
| चुकाया गया आयकर | −100 |
| ऑपरेटिंग गतिविधियों से नकद | 210 |
| प्रॉपर्टी, प्लांट और उपकरण की ख़रीद (कैपेक्स) | −250 |
| निवेश की बिक्री | +30 |
| इन्वेस्टिंग गतिविधियों से नकद | −220 |
| नए क़र्ज़ | +250 |
| चुकाया गया ब्याज | −50 |
| चुकाया गया डिविडेंड | −60 |
| फ़ाइनेंसिंग गतिविधियों से नकद | +140 |
| नकद में शुद्ध बढ़ोतरी | +130 |
यह क्या दिखाता है: ₹210 करोड़ का ऑपरेटिंग नकद ₹300 करोड़ मुनाफ़े का केवल 70% है, क्योंकि ₹280 करोड़ रिसीवेबल्स और इन्वेंटरी में चला गया। फ़्री कैश फ़्लो 210 − 250 = −₹40 करोड़ है, फिर भी कंपनी ने ₹60 करोड़ डिविडेंड दिया। नकद ₹130 करोड़ केवल इसलिए बढ़ा क्योंकि उसने ₹250 करोड़ उधार लिए। 'नकद बढ़ा' वाली सुर्ख़ी छिपाती है कि कारोबार ने ख़ुद को फ़ंड नहीं किया।
11. नज़र रखने लायक़ कैश फ़्लो अनुपात
- कैश कन्वर्ज़न = ऑपरेटिंग कैश फ़्लो ÷ टैक्स के बाद का मुनाफ़ा। पाँच साल में 80% से 100% या ज़्यादा स्वस्थ है; लगातार 70% से कम हो तो कारण खोजें।
- फ़्री कैश फ़्लो = ऑपरेटिंग कैश फ़्लो − कैपेक्स। पाँच साल का जोड़ लगाएँ: जो कारोबार कभी फ़्री कैश नहीं बनाता, वह क़र्ज़दाताओं या नए शेयरधारकों पर निर्भर है।
- कैपेक्स ÷ मूल्यह्रास: 1 से काफ़ी ज़्यादा का मतलब विस्तार; 1 के आसपास का मतलब ज़्यादातर पुरानी संपत्ति बदलना।
- फ़्री कैश फ़्लो यील्ड = फ़्री कैश फ़्लो ÷ मार्केट कैपिटलाइज़ेशन। पूरी कंपनी के लिए चुकाए भाव पर मोटा नकद रिटर्न।
उदाहरण: पाँच साल में कंपनी कुल ₹1,500 करोड़ मुनाफ़ा और कुल ₹1,350 करोड़ ऑपरेटिंग कैश फ़्लो बताती है, इसलिए कैश कन्वर्ज़न 90% है। कुल ₹900 करोड़ कैपेक्स के साथ पाँच साल का फ़्री कैश फ़्लो ₹450 करोड़ है।
12. कारोबार के जीवन-चक्र के संकेत
तीनों हिस्सों के चिह्न (+ या −) अक्सर बताते हैं कि कारोबार किस दौर में है। इन्हें पहला सुराग मानें, फिर विवरण पढ़ें।
| दौर | ऑपरेटिंग | इन्वेस्टिंग | फ़ाइनेंसिंग | आमतौर पर इसका मतलब |
|---|---|---|---|---|
| शुरुआत | − | − | + | घाटा और निवेश नई इक्विटी या क़र्ज़ से |
| बढ़त | + | − | + | मुनाफ़े में, पर विस्तार के लिए कमाई से ज़्यादा पूँजी चाहिए |
| परिपक्व | + | − | − | कारोबार अपना कैपेक्स ख़ुद उठाता है और डिविडेंड व क़र्ज़ चुकाकर नकद लौटाता है |
| दबाव | − | + | + या − | परिचालन घाटा ढकने के लिए संपत्ति बेचना या उधार लेना |
13. उद्योगों के अंतर
- बैंक और NBFC: क़र्ज़ देना उनकी परिचालन गतिविधि है, इसलिए तेज़ क़र्ज़ बढ़त पर ऑपरेटिंग कैश फ़्लो अक्सर नेगेटिव होता है। इसे मैन्युफ़ैक्चरर की तरह न पढ़ें।
- भारी पूँजी वाली बढ़ती कंपनियाँ (बिजली, टेलीकॉम, नई फ़ैक्टरियाँ) निर्माण के दौरान सालों तक नेगेटिव फ़्री कैश फ़्लो दिखा सकती हैं; देखें कि प्रोजेक्ट शुरू होने पर रिटर्न आता है या नहीं।
- चक्रीय कारोबार (धातु, सीमेंट, केमिकल) बड़े और छोटे कैश फ़्लो के बीच झूलते हैं; पूरे चक्र का औसत लें।
- कम संपत्ति वाले कारोबार (IT सेवाएँ, उपभोक्ता ब्रांड) को ज़्यादातर मुनाफ़ा फ़्री कैश फ़्लो में बदलना चाहिए।
चार्ट और चित्र
कार्य उदाहरण
प्रति शेयर फ़्री कैश फ़्लो
ऑपरेटिंग कैश फ़्लो ₹500 करोड़, कैपेक्स ₹200 करोड़, इसलिए फ़्री कैश फ़्लो ₹300 करोड़। 20 करोड़ शेयरों पर यह ₹15 प्रति शेयर है। ₹6 प्रति शेयर डिविडेंड फ़्री कैश फ़्लो का 40% लेता है, बाक़ी क़र्ज़ चुकाने या निवेश के लिए बचता है।
पाँच साल का कैश कन्वर्ज़न
कंपनी P: पाँच साल का मुनाफ़ा ₹1,000 करोड़, ऑपरेटिंग नकद ₹1,050 करोड़ (105%)। कंपनी Q: पाँच साल का मुनाफ़ा ₹1,000 करोड़, ऑपरेटिंग नकद ₹450 करोड़ (45%)। Q के मुनाफ़े पर भरोसा करना कहीं मुश्किल है: आधे से ज़्यादा कभी नकद नहीं बना।
वास्तविक परिस्थितियाँ
रिकॉर्ड मुनाफ़ा, ख़ाली तिजोरी
कंपनी अब तक का सबसे अच्छा मुनाफ़ा बताती है, पर ऑपरेटिंग कैश फ़्लो नेगेटिव है क्योंकि बिक्री बढ़ाने के लिए ग्राहकों को लंबा उधार देने से रिसीवेबल्स दोगुने हो गए। दो तिमाही बाद वह सप्लायरों को चुकाने के लिए छोटी अवधि का क़र्ज़ लेती है। कैश फ़्लो स्टेटमेंट ने क़र्ज़ से पहले जोखिम दिखा दिया था।
भारी निवेश वाला साल
एक सीमेंट कंपनी का फ़्री कैश फ़्लो उस साल नेगेटिव हो जाता है जब वह नया प्लांट बनाती है (₹700 करोड़ ऑपरेटिंग नकद के सामने ₹1,200 करोड़ कैपेक्स)। अगर ऑपरेटिंग कैश फ़्लो स्थिर है और क़र्ज़ संभलने लायक़ है, तो यह ठीक है। अगले दो साल देखें कि नई क्षमता नकद जोड़ती है या नहीं।
उपयोग के मामले
- पाँच साल के ऑपरेटिंग कैश फ़्लो से तुलना करके बताए गए मुनाफ़े की गुणवत्ता जाँचना।
- यह परखना कि डिविडेंड और बायबैक फ़्री कैश फ़्लो से दिए जा रहे हैं या क़र्ज़ से।
- प्रबंधन की टिप्पणी और कैपेक्स ÷ मूल्यह्रास से रखरखाव और बढ़त वाले कैपेक्स को अलग करना।
- ऐसी कंपनियाँ पहचानना जो बार-बार पैसा जुटाती हैं क्योंकि उनका कारोबार नकद नहीं बनाता।
मुख्य बातें
- कई सालों में ऑपरेटिंग कैश फ़्लो को मुनाफ़े के साथ चलना चाहिए; बढ़ता अंतर बड़ी चेतावनी है।
- मुनाफ़ा नहीं, फ़्री कैश फ़्लो डिविडेंड देता है, क़र्ज़ चुकाता है और बिना नए पैसे के बढ़त फ़ंड करता है।
- वर्किंग कैपिटल की पंक्तियाँ पढ़ें: बढ़ते रिसीवेबल्स और इन्वेंटरी नकद खाते हैं।
- ज़्यादा नकद बैलेंस उधार से भी आ सकता है; देखें नकद कहाँ से आया।
- बैंक, भारी पूँजी वाले और चक्रीय कारोबारों के अपने पैमाने होते हैं।
मुख्य शब्द, समझाए गए
- कैश फ़्लो स्टेटमेंट
- संचालन, निवेश और वित्तपोषण से वास्तव में आने और जाने वाले नकद का विवरण।
- फ़्री कैश फ़्लो (FCF)
- संचालन कैश फ़्लो − पूँजीगत व्यय। कारोबार चलाने और बढ़ाने के बाद बचा नकद।
- पूँजीगत व्यय (कैपेक्स)
- फ़ैक्टरी, मशीनरी या तकनीक जैसी लंबे समय तक रहने वाली संपत्तियों पर खर्च।
- संचालन कैश फ़्लो (Operating cash flow)
- मुख्य कारोबार से पैदा नकद: ग्राहकों से मिला नकद, घटा परिचालन खर्च और टैक्स का भुगतान।
- डिविडेंड (लाभांश)
- कंपनी द्वारा शेयरधारकों को दिया जाने वाला मुनाफ़े का हिस्सा, आमतौर पर प्रति शेयर।
सीखने वालों के सामान्य प्रश्न
बैंक का ऑपरेटिंग कैश फ़्लो अक्सर नेगेटिव क्यों होता है?
बैंक के लिए क़र्ज़ देना परिचालन गतिविधि है, इसलिए तेज़ क़र्ज़ बढ़त ऑपरेशन से बाहर जाते नकद के रूप में दिखती है, जिसे जमा राशि फ़ंड करती है। बैंकों को संपत्ति की गुणवत्ता, पूँजी पर्याप्तता और जमा बढ़त पर परखें।
क्या नेगेटिव फ़्री कैश फ़्लो हमेशा बुरा है?
नहीं। क्षमता बना रही कंपनी का फ़्री कैश फ़्लो एक-दो साल नेगेटिव रह सकता है। चिंता तब है जब यह कई साल चले, ऑपरेटिंग कैश फ़्लो ख़ुद कमज़ोर हो, या बिना रिटर्न के क़र्ज़ बढ़ता रहे।
चुकाया गया ब्याज कहाँ दिखता है?
ज़्यादातर गैर-वित्तीय कंपनियाँ चुकाया गया ब्याज फ़ाइनेंसिंग गतिविधियों में दिखाती हैं, जिसकी Ind AS 7 अनुमति देता है। कुछ इसे ऑपरेटिंग में दिखाती हैं। दो कंपनियों की तुलना से पहले कंपनी की नीति वाला नोट देखें।
कितने साल देखने चाहिए?
कम से कम पाँच। एक साल बड़े ऑर्डर, कैपेक्स प्रोजेक्ट या वर्किंग कैपिटल के उतार-चढ़ाव से बिगड़ जाता है। पाँच साल का जोड़ असली तस्वीर दिखाता है।
केवल शैक्षिक सामग्री, निवेश सलाह नहीं। बाज़ार में जोखिम होता है, जिसमें पूँजी खोने का जोखिम भी शामिल है। उदाहरण सरल किए गए हैं और इनमें शुल्क, टैक्स या स्लिपेज शामिल नहीं हो सकते।