

बैलेंस शीट कैसे पढ़ें
बैलेंस शीट क्या दिखाती है, संपत्ति, देनदारी और इक्विटी कैसे पढ़ें, और वित्तीय मज़बूती बताने वाले अनुपात।
1. बैलेंस शीट क्या है
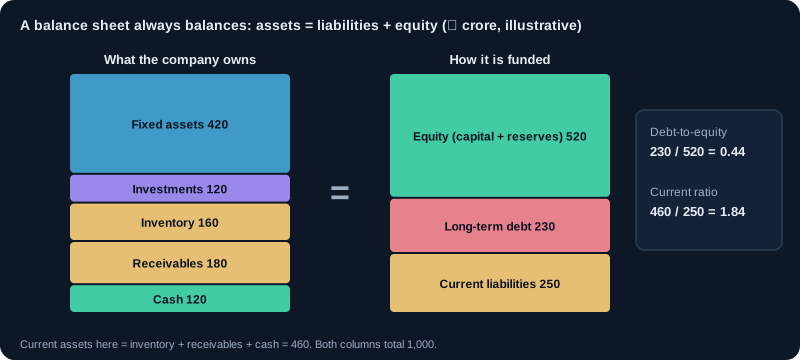
बैलेंस शीट एक तारीख़ पर कंपनी की संपत्ति (जो उसके पास है), देनदारी (जो उसे चुकाना है) और मालिकों की हिस्सेदारी (इक्विटी) दिखाती है। यह हमेशा संतुलित रहती है: संपत्ति = देनदारी + इक्विटी। इसे मुनाफ़ा विवरण और कैश फ़्लो स्टेटमेंट के साथ पढ़ें, क्योंकि हर एक कहानी का अलग हिस्सा दिखाता है।
- संपत्ति: भविष्य में लाभ देने वाले संसाधन (नकद, प्राप्य राशि, इन्वेंटरी, ज़मीन-इमारत, निवेश)।
- देनदारी: चुकाने की ज़िम्मेदारियाँ (कर्ज़, देय राशि, प्रावधान)।
- इक्विटी: देनदारी चुकाने के बाद शेयरधारकों के लिए बचा हिस्सा: शेयर पूँजी, रिज़र्व और सरप्लस।
2. चालू और गैर-चालू संपत्ति
संपत्ति इस आधार पर बाँटी जाती है कि वह कितनी जल्दी नकद बनती है। चालू संपत्ति एक साल में नकद में बदल जाती है (नकद, प्राप्य राशि, इन्वेंटरी)। गैर-चालू संपत्ति लंबे समय तक रहती है (फ़ैक्टरी, ज़मीन, दीर्घकालिक निवेश)। जिस कंपनी के पास नकद कम और अल्पकालिक देनदारी ज़्यादा हो, वह दबाव में है, भले ही कुल संपत्ति बड़ी हो।
3. चालू और गैर-चालू देनदारी
देनदारी का बँटवारा भी इसी तरह होता है। एक साल में देय अल्पकालिक कर्ज़ और देय राशि चालू देनदारी है। दीर्घकालिक कर्ज़ गैर-चालू है। अल्पकालिक सुरक्षा जाँचने के लिए चालू देनदारी की तुलना चालू संपत्ति से करें।
4. रिज़र्व, गुडविल और अमूर्त संपत्ति
रिज़र्व वे मुनाफ़े हैं जो समय के साथ कारोबार में रखे गए, यानी पिछली कमाई का बचा हिस्सा। जब कंपनी किसी दूसरे कारोबार को उसकी शुद्ध संपत्ति से ज़्यादा में ख़रीदती है, तो गुडविल और अमूर्त संपत्ति बनती है। बड़ी गुडविल का मतलब है कि कंपनी ने प्रीमियम दिया, और अधिग्रहण निराश करे तो उसे घटाना पड़ सकता है।
5. बैलेंस शीट से मुख्य अनुपात
- चालू अनुपात = चालू संपत्ति ÷ चालू देनदारी। 1.5 से ऊपर आमतौर पर आरामदायक; 1 से नीचे स्पष्टीकरण चाहिए।
- डेट-टू-इक्विटी = कुल कर्ज़ ÷ शेयरधारक इक्विटी। कम सुरक्षित, पर मानक उद्योग पर निर्भर (बैंक और इन्फ़्रा में ज़्यादा कर्ज़ आम है)।
- प्रति शेयर बुक वैल्यू = शेयरधारक इक्विटी ÷ शेयरों की संख्या।
- वर्किंग कैपिटल = चालू संपत्ति − चालू देनदारी। कुछ कारोबारों में नकारात्मक वर्किंग कैपिटल सामान्य है, दूसरों के लिए चेतावनी।
उदाहरण: चालू संपत्ति ₹800 करोड़, चालू देनदारी ₹500 करोड़, तो चालू अनुपात = 1.6। कुल कर्ज़ ₹600 करोड़, इक्विटी ₹1,500 करोड़, डेट-टू-इक्विटी = 0.4।
6. एक साल नहीं, रुझान देखें
कम से कम तीन से पाँच साल तुलना करें। देखें कि प्राप्य राशि बिक्री से तेज़ तो नहीं बढ़ रही (ग्राहक देर से भुगतान कर सकते हैं), इन्वेंटरी जमा तो नहीं हो रही (माल शायद नहीं बिक रहा), और इक्विटी स्थिर रहते हुए कर्ज़ बढ़ रहा है या नहीं। ये रुझान अक्सर मुनाफ़े से पहले समस्या दिखा देते हैं।
7. आम जाल
- कुल संपत्ति को मज़बूती मान लेना। संपत्ति ज़्यादा आँकी गई या कम लिक्विड हो सकती है।
- नोट्स में दी गई ऑफ़-बैलेंस-शीट प्रतिबद्धताओं और आकस्मिक देनदारियों को अनदेखा करना।
- संबंधित-पक्ष की बकाया राशि छूट जाना, जैसे समूह कंपनियों को दिए कर्ज़।
- बैंक की बैलेंस शीट की तुलना निर्माता से उन्हीं अनुपातों से करना।
8. पढ़ने की दिनचर्या
- कुल जोड़ जाँचें: संपत्ति = देनदारी + इक्विटी।
- चालू अनुपात और कर्ज़ की पिछले तीन साल से तुलना करें।
- कर्ज़, आकस्मिक देनदारी और संबंधित पक्षों के नोट्स पढ़ें।
- कंपनी के अनुपात दो-तीन करीबी साथियों से तुलना करें।
9. भारतीय फ़ॉर्मैट: शेड्यूल III और Ind AS
भारत में सूचीबद्ध कंपनियाँ बैलेंस शीट कंपनी अधिनियम, 2013 के शेड्यूल III के फ़ॉर्मैट में, भारतीय लेखा मानकों (Ind AS) के अनुसार पेश करती हैं। क्रम हमेशा एक जैसा रहता है, इसलिए एक बार समझ लेने पर आप किसी भी कंपनी की बैलेंस शीट जल्दी पढ़ सकते हैं। ज़्यादातर कंपनियाँ दो संस्करण देती हैं: स्टैंडअलोन (केवल कंपनी) और कंसॉलिडेटेड (कंपनी और उसकी सहायक कंपनियाँ)। समूह कंपनियों के लिए कंसॉलिडेटेड पढ़ें।
- नॉन-करंट एसेट्स: प्रॉपर्टी, प्लांट और उपकरण, निर्माणाधीन पूँजीगत कार्य, गुडविल और अमूर्त संपत्ति, लंबी अवधि के निवेश और ऋण।
- करंट एसेट्स: इन्वेंटरी, ट्रेड रिसीवेबल्स (ग्राहकों से बकाया), नकद और बैंक बैलेंस, छोटी अवधि के निवेश और अन्य चालू संपत्ति।
- इक्विटी: इक्विटी शेयर पूँजी (शेयरों की संख्या × फ़ेस वैल्यू) और अन्य इक्विटी (रिज़र्व और सरप्लस)।
- नॉन-करंट लायबिलिटीज़: लंबी अवधि के क़र्ज़, लीज़ देनदारी, लंबी अवधि के प्रावधान और डेफ़र्ड टैक्स देनदारी।
- करंट लायबिलिटीज़: छोटी अवधि के क़र्ज़ (एक साल में चुकाए जाने वाले लंबी अवधि के क़र्ज़ का हिस्सा भी), ट्रेड पेयेबल्स (सप्लायरों का बकाया) और अन्य चालू देनदारी।
10. एक हल की हुई बैलेंस शीट
उदाहरण लिमिटेड, कंसॉलिडेटेड, ₹ करोड़, 31 मार्च को। कोई भी अनुपात निकालने से पहले दोनों सालों को साथ पढ़ें।
| मद | FY24 | FY25 |
|---|---|---|
| प्रॉपर्टी, प्लांट और उपकरण | 900 | 1,050 |
| गुडविल और अमूर्त संपत्ति | 100 | 100 |
| इन्वेंटरी | 250 | 380 |
| ट्रेड रिसीवेबल्स | 300 | 450 |
| नकद और बैंक | 150 | 70 |
| कुल संपत्ति | 1,700 | 2,050 |
| शेयर पूँजी (₹10 के 10 करोड़ शेयर) | 100 | 100 |
| रिज़र्व और सरप्लस | 900 | 980 |
| लंबी अवधि के क़र्ज़ | 300 | 450 |
| छोटी अवधि के क़र्ज़ | 100 | 200 |
| ट्रेड पेयेबल्स | 300 | 320 |
| कुल इक्विटी और देनदारी | 1,700 | 2,050 |
यह क्या दिखाती है: इक्विटी 8% बढ़ी (₹1,000 से ₹1,080 करोड़) लेकिन क़र्ज़ 62.5% बढ़ा (₹400 से ₹650 करोड़), इसलिए डेट-टू-इक्विटी 0.40 से 0.60 हो गया। करंट रेशियो लगभग नहीं बदला (1.75 से 1.73), जो शांत दिखता है, पर नकद ₹150 से ₹70 करोड़ रह गया जबकि रिसीवेबल्स और इन्वेंटरी दोनों लगभग 50% बढ़े। अगर बिक्री केवल 10% बढ़ी, तो उधार का पैसा बिना वसूले बिलों और बिना बिके माल में फँस रहा है। एक अनुपात ने समस्या छिपाई; मदों ने उसे दिखा दिया।
11. वर्किंग कैपिटल चक्र, दिनों में
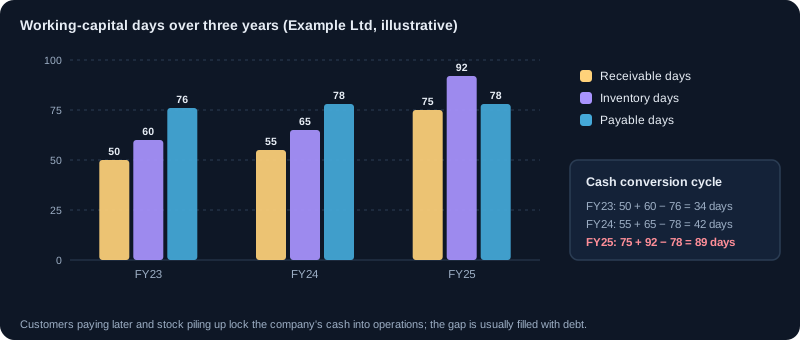
बैलेंस को दिनों में बदलने से हर आकार की कंपनी की तुलना हो पाती है और रुझान साफ़ दिखते हैं।
- रिसीवेबल डेज़ = ट्रेड रिसीवेबल्स ÷ बिक्री × 365। ग्राहक भुगतान में कितने दिन लेते हैं।
- इन्वेंटरी डेज़ = इन्वेंटरी ÷ बेचे गए माल की लागत × 365। माल बिकने से पहले कितने दिन पड़ा रहता है।
- पेयेबल डेज़ = ट्रेड पेयेबल्स ÷ बेचे गए माल की लागत × 365। कंपनी सप्लायरों को भुगतान में कितने दिन लेती है।
- कैश कन्वर्ज़न साइकल = रिसीवेबल डेज़ + इन्वेंटरी डेज़ − पेयेबल डेज़। कंपनी का अपना पैसा कितने दिन कारोबार में फँसा रहता है।
उदाहरण लिमिटेड, FY25: बिक्री ₹2,200 करोड़ (FY24: ₹2,000 करोड़), बेचे गए माल की लागत ₹1,500 करोड़। रिसीवेबल डेज़ = 450 ÷ 2,200 × 365 ≈ 75 (FY24: लगभग 55)। इन्वेंटरी डेज़ ≈ 92, पेयेबल डेज़ ≈ 78, इसलिए कैश कन्वर्ज़न साइकल ≈ 75 + 92 − 78 = 89 दिन। साल-दर-साल लंबा होता चक्र आमतौर पर और क़र्ज़ माँगता है।
12. रिटर्न अनुपात: बैलेंस शीट को मुनाफ़े से जोड़ना
बैलेंस शीट बताती है कि कारोबार कितनी पूँजी इस्तेमाल करता है। मुनाफ़ा विवरण बताता है कि वह कितना कमाता है। दोनों मिलकर दिखाते हैं कि पूँजी का इस्तेमाल कितनी अच्छी तरह होता है।
- रिटर्न ऑन इक्विटी (ROE) = शुद्ध लाभ ÷ औसत शेयरधारक इक्विटी। मालिकों के पैसे पर कारोबार की कमाई।
- रिटर्न ऑन कैपिटल एम्प्लॉयड (ROCE) = EBIT (ब्याज और टैक्स से पहले का परिचालन लाभ) ÷ (इक्विटी + क़र्ज़)। कारोबार में लगे सारे लंबी अवधि के पैसे पर कमाई, ताकि क़र्ज़ इसे बढ़ा-चढ़ाकर न दिखा सके।
- इंटरेस्ट कवरेज = EBIT ÷ ब्याज लागत। परिचालन लाभ ब्याज को कितनी बार ढकता है। ज़्यादातर कारोबारों के लिए 2 से 3 से कम असहज है।
उदाहरण लिमिटेड, FY25: शुद्ध लाभ ₹120 करोड़, औसत इक्विटी (1,000 + 1,080) ÷ 2 = ₹1,040 करोड़, इसलिए ROE ≈ 11.5%। ₹1,080 + ₹650 = ₹1,730 करोड़ की लगी पूँजी पर ₹200 करोड़ का EBIT, यानी ROCE ≈ 11.6%। ₹50 करोड़ ब्याज पर इंटरेस्ट कवरेज 4 गुना। अगर ROCE नए क़र्ज़ की ब्याज दर से कम है, तो क़र्ज़ से की गई बढ़त मूल्य घटाती है।
13. अलग उद्योग, अलग बैलेंस शीट
जो अनुपात एक उद्योग में स्वस्थ है, वह दूसरे में चिंताजनक हो सकता है। हमेशा मिलती-जुलती कंपनियों से तुलना करें।
- बैंक और NBFC: क़र्ज़ ही उनकी संपत्ति है और जमा या उधार उनका कच्चा माल, इसलिए करंट रेशियो और डेट-टू-इक्विटी लागू नहीं होते। पूँजी पर्याप्तता, ग्रॉस और नेट NPA (डूबे क़र्ज़), प्रावधान और बैंकों के लिए CASA अनुपात पढ़ें।
- IT सेवाएँ और कम संपत्ति वाले कारोबार: क़र्ज़ कम और नकद ज़्यादा। रिसीवेबल डेज़ और नकद के इस्तेमाल पर नज़र रखें।
- FMCG और रिटेल: अक्सर नेगेटिव वर्किंग कैपिटल, क्योंकि ग्राहक तुरंत भुगतान करते हैं और सप्लायरों को बाद में। यह ताक़त है, चेतावनी नहीं।
- इन्फ़्रास्ट्रक्चर, बिजली और टेलीकॉम: लंबी उम्र वाली संपत्ति पर भारी क़र्ज़ सामान्य है। इंटरेस्ट कवरेज, क़र्ज़ चुकाने का कार्यक्रम और प्रोजेक्ट में देरी देखें।
- रियल एस्टेट: इन्वेंटरी ज़मीन और अधूरे प्रोजेक्ट हैं, और ग्राहकों से मिली अग्रिम राशि देनदारी में होती है। प्रोजेक्ट-वार जानकारी पढ़ें।
चार्ट और चित्र
कार्य उदाहरण
रुपयों में डेट-टू-इक्विटी
कंपनी A पर ₹200 करोड़ क़र्ज़ और ₹1,000 करोड़ इक्विटी है (डेट-टू-इक्विटी 0.2)। कंपनी B पर उतनी ही इक्विटी पर ₹1,500 करोड़ क़र्ज़ है (1.5)। ब्याज दरें 2 प्रतिशत अंक बढ़ें तो A का सालाना ब्याज लगभग ₹4 करोड़ और B का लगभग ₹30 करोड़ बढ़ेगा। वही बदलाव B को सात गुना से ज़्यादा चोट पहुँचाता है।
प्रति शेयर बुक वैल्यू और P/B
₹1,080 करोड़ इक्विटी और 10 करोड़ शेयर का मतलब ₹108 प्रति शेयर बुक वैल्यू। ₹216 के शेयर भाव पर प्राइस-टू-बुक 2 है: निवेशक हर ₹1 की शुद्ध संपत्ति के लिए ₹2 दे रहे हैं, इस भरोसे पर कि कारोबार उस पर अच्छा कमाएगा।
वास्तविक परिस्थितियाँ
बिक्री ऊपर, नकद नीचे
कंपनी 10% बिक्री बढ़त और रिकॉर्ड मुनाफ़ा बताती है। उसकी बैलेंस शीट में नकद ₹150 से ₹70 करोड़ रह गया, क़र्ज़ ₹250 करोड़ बढ़ा और रिसीवेबल डेज़ 55 से 75 हो गए। ख़रीदने से पहले रिसीवेबल्स की उम्र वाला नोट (कितना बकाया पुराना है) और ग्राहकों के भुगतान पर प्रबंधन की बात पढ़ें।
गुडविल जो घाटा बन गया
कंपनी ₹800 करोड़ में एक प्रतिद्वंद्वी ख़रीदती है जिसकी शुद्ध संपत्ति ₹300 करोड़ है, इसलिए ₹500 करोड़ गुडविल दर्ज होता है। दो साल बाद ख़रीदा गया कारोबार निराश करता है और ₹300 करोड़ गुडविल बट्टे खाते में जाता है। उस साल मुनाफ़ा और इक्विटी तेज़ी से गिरते हैं, जबकि नकद दो साल पहले ही ख़र्च हो चुका था।
उपयोग के मामले
- गहरी रिसर्च से पहले 1 से ज़्यादा डेट-टू-इक्विटी वाली गैर-वित्तीय कंपनियों को छाँटना।
- यह आँकना कि डिविडेंड जारी रहेगा या नहीं: स्थिर नकद और कम क़र्ज़ उसे सुरक्षित बनाते हैं।
- हर साल रिसीवेबल और इन्वेंटरी डेज़ देखकर वर्किंग कैपिटल के दबाव को जल्दी पहचानना।
- भाव की तुलना प्रति शेयर बुक वैल्यू से करके देखना कि भाव का कितना हिस्सा भविष्य की कमाई पर टिका है।
मुख्य बातें
- संपत्ति हमेशा देनदारी और इक्विटी के बराबर होती है; सवाल यह है कि वे किन चीज़ों से बनी हैं।
- कम से कम तीन से पाँच साल और अलग-अलग मदें पढ़ें, केवल एक अनुपात नहीं।
- रिसीवेबल और इन्वेंटरी डेज़ मुनाफ़े से पहले समस्याएँ दिखाते हैं।
- ROE और ROCE दिखाते हैं कि कारोबार पूँजी का कितना अच्छा इस्तेमाल करता है; ROCE की तुलना क़र्ज़ की लागत से करें।
- बैलेंस शीट को उसके उद्योग के हिसाब से परखें: बैंक, IT कंपनियाँ और रिटेलर बहुत अलग दिखते हैं।
मुख्य शब्द, समझाए गए
- बैलेंस शीट
- किसी एक समय पर संपत्ति, देनदारी और इक्विटी का विवरण।
- चालू अनुपात (Current ratio)
- चालू संपत्ति को चालू देनदारी से भाग देने पर प्राप्त अनुपात। यह दिखाता है कि कंपनी अल्पकालिक देनदारी चुका सकती है या नहीं।
- डेट-टू-इक्विटी
- कुल कर्ज़ को शेयरधारक इक्विटी से भाग देने पर प्राप्त अनुपात। ज़्यादा मान का मतलब ज़्यादा उधारी।
- प्रति शेयर बुक वैल्यू
- शेयरधारक इक्विटी को बकाया शेयरों की संख्या से भाग देने पर प्राप्त राशि।
- वर्किंग कैपिटल
- चालू संपत्ति − चालू देनदारी। रोज़ के कारोबार चलाने के लिए उपलब्ध पैसा।
- रिज़र्व
- समय के साथ कारोबार में रखे गए मुनाफ़े, जो डिविडेंड के रूप में नहीं बाँटे गए।
- गुडविल
- किसी कारोबार को उसकी शुद्ध संपत्ति से ज़्यादा में ख़रीदने पर दिया गया अतिरिक्त मूल्य। बैलेंस शीट में दर्ज।
- आकस्मिक देनदारियाँ
- भविष्य की किसी घटना (जैसे मुकदमा) पर निर्भर संभावित देनदारियाँ। लेखा नोट्स में दर्ज।
सीखने वालों के सामान्य प्रश्न
कंपनी की बैलेंस शीट कहाँ मिलेगी?
सालाना रिपोर्ट में, और छमाही नतीजों में: सूचीबद्ध कंपनियाँ सितंबर और मार्च के नतीजों के साथ संपत्ति और देनदारी का विवरण देती हैं। दोनों NSE और BSE के कंपनी पेज और कंपनी के निवेशक संबंध पेज पर मिलते हैं।
स्टैंडअलोन या कंसॉलिडेटेड: कौन-सी पढ़ें?
अगर कंपनी की सहायक कंपनियाँ हैं तो कंसॉलिडेटेड पढ़ें, क्योंकि वह पूरे समूह का क़र्ज़ और संपत्ति दिखाती है। स्टैंडअलोन सहायक कंपनियों में रखा क़र्ज़ छिपा सकती है। मूल कंपनी पर ख़ुद कितना बकाया है, यह देखने के लिए स्टैंडअलोन भी पढ़ें।
क्या बिना क़र्ज़ वाली कंपनी हमेशा बेहतर है?
वह सुरक्षित है, पर अपने-आप बेहतर नहीं। ऊँचा ROCE कमाने वाला कारोबार बढ़ने के लिए समझदारी से कुछ क़र्ज़ ले सकता है। अहम यह है कि मुनाफ़ा ब्याज को आराम से ढके और उधार का पैसा अपनी लागत से ज़्यादा कमाए।
नेगेटिव 'अन्य इक्विटी' या रिज़र्व का क्या मतलब है?
जमा हुए घाटे रोके गए मुनाफ़े और प्रीमियम से ज़्यादा हो गए हैं। कंपनी ने शेयरधारकों के लगाए पैसे का एक हिस्सा गँवा दिया है। देखें कि घाटे अब भी बढ़ रहे हैं या नहीं और कंपनी ख़ुद को कैसे फ़ंड कर रही है।
केवल शैक्षिक सामग्री, निवेश सलाह नहीं। बाज़ार में जोखिम होता है, जिसमें पूँजी खोने का जोखिम भी शामिल है। उदाहरण सरल किए गए हैं और इनमें शुल्क, टैक्स या स्लिपेज शामिल नहीं हो सकते।